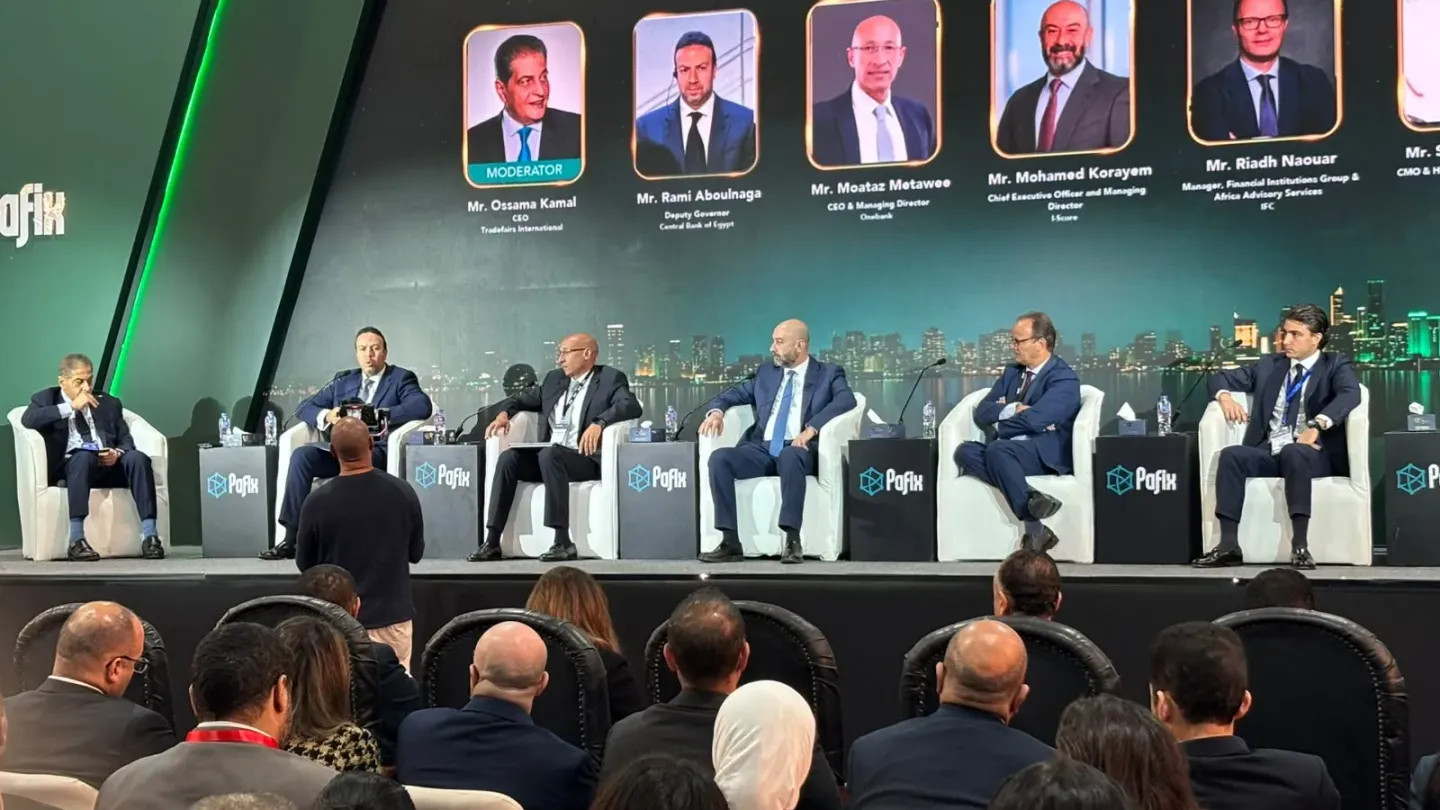

أكد المشاركون في جلسة «من الخدمات المصرفية الرقمية إلى التمويل الرقمي: التحول المدعوم بالذكاء الاصطناعي»، ضمن فعاليات مؤتمر التكنولوجيا المالية «PAFIX»، المصاحب لمعرض «Cairo ICT 2026»، أن الذكاء الاصطناعي وعلوم البيانات يمثلان محركًا رئيسيًا لتطوير الخدمات المصرفية والتمويل الرقمي، من خلال تحسين تجربة العملاء، وتطوير نماذج تقييم الجدارة الائتمانية، وتعزيز كفاءة إدارة المخاطر ومكافحة الاحتيال.
وشدد المتحدثون على أن نجاح التحول الرقمي لا يتوقف على امتلاك التقنيات الحديثة، وإنما يتطلب توافر بيانات دقيقة ومنظمة، وبنية تحتية متطورة، وأطر تنظيمية واضحة، إلى جانب الاستثمار في الكوادر البشرية وتعزيز الثقة والأمن السيبراني.
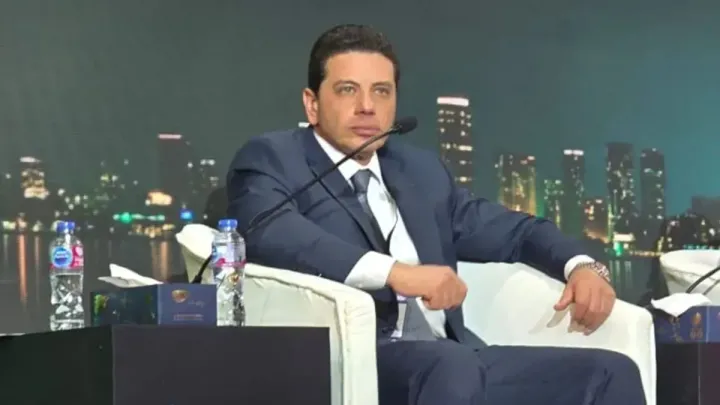
وشارك في الجلسة أسامة كمال، رئيس شركة «تريد فيرز إنترناشيونال» المنظمة للمعرض والمؤتمر، ورامي أبو النجا، نائب محافظ البنك المركزي المصري، ومعتز مطاوع، الرئيس التنفيذي والعضو المنتدب لشركة «وان بنك»، ومحمد كريّم، الرئيس التنفيذي والعضو المنتدب لشركة «آي سكور»، وستيفانو كاميليري، رئيس التسويق وتطوير الأعمال بمجموعة «IDENTIS»، ورياض نوار، مدير مجموعة المؤسسات المالية بخدمات الاستشارات الأفريقية التابعة لمؤسسة التمويل الدولية (IFC).
أسامة كمال: التحول الرقمي يتطلب بيانات دقيقة ومنظمة
أكد أسامة كمال أن التحول الرقمي لا يقتصر على ميكنة العمليات والإجراءات، بل يتطلب بناء منظومة متكاملة تضمن توافر بيانات دقيقة وسليمة يمكن الاعتماد عليها في تطوير الخدمات وتطبيقات الذكاء الاصطناعي.
وأوضح أن تقنيات الذكاء الاصطناعي لا تستطيع العمل بكفاءة على بيانات غير منظمة أو غير دقيقة، ما يجعل تنقية البيانات وتصحيحها وتحديثها بصورة مستمرة ضرورة أساسية لنجاح التحول الرقمي.
وأشار إلى أن مطالبة البنوك العملاء بتحديث بياناتهم بصورة متكررة، رغم ما قد تسببه من استياء لدى بعض المتعاملين، تظل إجراءً ضروريًا لضمان سلامة قواعد البيانات ودقتها، مؤكدًا أن أهمية هذه الممارسة تمتد إلى مختلف القطاعات وليس القطاع المصرفي فقط.
رامي أبو النجا: الذكاء الاصطناعي وعلوم البيانات فرصة استراتيجية للبنك المركزي
أكد رامي أبو النجا، نائب محافظ البنك المركزي المصري، أن الذكاء الاصطناعي وعلوم البيانات يمثلان فرصة استراتيجية لتعزيز قدرة البنك المركزي على قراءة التطورات الاقتصادية، وتسريع قرارات السياسة النقدية، وتحقيق الاستقرار النقدي والمالي، إلى جانب تطوير الخدمات المصرفية المقدمة للمواطنين.
وشدد على أن التعامل مع الثورة التكنولوجية لم يعد خيارًا، بل ضرورة تفرض الاستعداد لمتغيراتها والتحوط من مخاطرها، موضحًا أن الهدف النهائي يتمثل في إتاحة خدمات مالية أفضل للمواطنين، بخيارات أوسع وتكلفة أقل، بما يساعدهم على تحسين قرارات الادخار والإنفاق والتمويل.
وأوضح أن توظيف الذكاء الاصطناعي وعلوم البيانات داخل البنك المركزي يستهدف تحسين كفاءة تحليل المؤشرات الاقتصادية، وتسريع الوصول إلى المعلومات، واستشراف الاتجاهات المستقبلية، بما يدعم اتخاذ قرارات أكثر دقة وفاعلية، خاصة فيما يتعلق باستهداف التضخم.
وأضاف أن الاعتماد على البيانات التقليدية قد يستغرق وقتًا في تجميعها وإتاحتها، وهو ما دفع البنك المركزي إلى الاستفادة من المؤشرات البديلة لتكوين صورة أسرع وأكثر دقة عن التطورات الاقتصادية، وتعزيز كفاءة القرارات المتعلقة بالسياسة النقدية.
وأشار إلى أن البنك يعمل على دمج تطبيقات الذكاء الاصطناعي وعلوم البيانات في عملياته المؤسسية، بما يرفع كفاءة استخدام الموارد ويدعم متخذي القرار في التعامل مع الملفات الاستراتيجية، مؤكدًا أن المرحلة الحالية تتجاوز التحول الرقمي التقليدي إلى توظيف البيانات والتقنيات الذكية في تطوير القطاع المصرفي والخدمات المالية.
ولفت إلى أن قانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020 مثّل خطوة مهمة في تهيئة البيئة التشريعية لمواكبة التطورات التكنولوجية، من خلال إدراج أطر تنظيمية لأنشطة المدفوعات والتكنولوجيا المالية.
4 محاور لتعظيم الاستفادة من الذكاء الاصطناعي في القطاع المالي
حدد أبو النجا أربعة محاور رئيسية لتعظيم الاستفادة من الذكاء الاصطناعي في القطاع المالي، تشمل:
– تحديث الأطر التنظيمية والرقابية.
– رفع جودة المعلومات والبيانات.
– ضمان وضوح السياسات والأطر المنظمة لاستخدام التكنولوجيا.
– تطوير البنية التحتية والاستثمار في الكوادر البشرية.
وأكد أن الاستثمار في التكنولوجيا والبنية التحتية وحده لا يكفي لتحقيق الاستفادة القصوى من تطبيقات الذكاء الاصطناعي، ما لم يصاحبه تأهيل كوادر بشرية قادرة على التعامل مع الأنظمة والنماذج الذكية وتوظيفها بكفاءة.
وشدد على أهمية تحقيق التوازن بين الاستفادة من الفرص التي تتيحها الثورة التكنولوجية والتحوط من مخاطرها، بما يضمن توظيفها في دعم الاستقرار المالي والنقدي وتعزيز كفاءة الخدمات المصرفية.
معتز مطاوع: الذكاء الاصطناعي يتيح الرد آليًا على 80% إلى 90% من استفسارات العملاء
أكد معتز مطاوع، الرئيس التنفيذي والعضو المنتدب لشركة «وان بنك»، أن الذكاء الاصطناعي يتيح للبنوك تحليل سلوكيات العملاء ورصد الأنماط غير المعتادة في تعاملاتهم المصرفية، بما يساعد على اكتشاف العمليات غير الطبيعية والتعامل معها، إلى جانب التنبؤ باحتياجات العملاء وتقديم الخدمات المناسبة في التوقيت الملائم.
وأوضح أن تطبيقات الذكاء الاصطناعي في القطاع المصرفي تشمل استخدام المساعد الصوتي الذكي للرد على استفسارات العملاء، بما يمكنه من التعامل مع نحو 80% إلى 90% من الأسئلة المتكررة، وهو ما يسهم في تحسين كفاءة خدمة العملاء وتسريع الاستجابة لطلباتهم.
وأضاف أن تحليل بيانات العملاء يمثل أحد أهم مجالات توظيف الذكاء الاصطناعي، إذ يساعد البنوك على اكتشاف التغيرات غير المعتادة في أنماط التعامل أو توقيت إجراء العمليات، بما يدعم متابعة المعاملات المصرفية ورصد التحركات التي قد تستدعي التدخل.
وأشار إلى أن احتياجات العميل لم تعد ثابتة، بل تتغير باختلاف التوقيت والظروف، حتى بالنسبة للشخص نفسه، ما يجعل تحليل السلوكيات أداة مهمة لفهم احتياجات كل عميل وتحديد الخدمة التي يحتاج إليها في الوقت المناسب.
وأكد أن البنوك الرقمية تستهدف مختلف الفئات العمرية، ولا تقتصر على الشباب والأجيال الجديدة، موضحًا أن القدرة على استخدام الهاتف المحمول والتعامل مع التطبيقات الرقمية تمثل أساس الاستفادة من الخدمات المصرفية الحديثة.
ولفت إلى أن البنوك تبدأ في تحليل أنماط تعاملات العميل وسلوكياته عقب فتح الحساب واستخدام الخدمات، بما يساعدها على فهم احتياجاته وتطوير الحلول المقدمة إليه، مشيرًا إلى أن القطاع المصرفي ينتقل من مرحلة الخدمات التقليدية والتحول الرقمي إلى مرحلة جديدة تعتمد على الذكاء الاصطناعي.
محمد كريّم: تقييم الجدارة الائتمانية يتجاوز رصد التعثر إلى تحليل السلوك المالي
أكد محمد كريّم، الرئيس التنفيذي والعضو المنتدب لشركة «آي سكور»، أن نماذج تقييم الجدارة الائتمانية تشهد تطورًا في آليات عملها، لتتجاوز رصد حالات التأخر في سداد الأقساط أو مستحقات البطاقات الائتمانية، وتعتمد بصورة أكبر على تحليل السلوك المالي للعملاء وقدرتهم على الوفاء بالتزاماتهم وفقًا لدخولهم وظروفهم المعيشية.
وأوضح أن التقييم الائتماني لم يعد مجرد سجل لحالات التعثر أو التأخر في السداد، بل أصبح أداة لقياس مدى التزام العميل وقدرته على إدارة أعبائه المالية، بما يتيح للمؤسسات المالية تكوين رؤية أشمل عن موقفه الائتماني واتخاذ قرارات التمويل بناءً على بيانات أكثر دقة.
وأشار إلى أن استخدام نماذج التقييم الائتماني لم يعد قاصرًا على البنوك، بل امتد إلى مؤسسات غير مصرفية تسعى إلى توظيفها في تقييم العملاء وتحديد أهليتهم للحصول على الخدمات التمويلية.
وأضاف أن تطوير منظومة التقييم الائتماني يرتبط بتكامل عدد من العناصر، في مقدمتها توافر البيانات وجودتها، والأطر التشريعية المنظمة لها، إلى جانب كفاءة نماذج التقييم واستقرارها، بما يدعم توسيع قاعدة العملاء القادرين على الوصول إلى التمويل.
وفيما يتعلق بمعايير التقييم، أوضح كريّم أن النماذج الحديثة تراعي التغيرات التي تطرأ على الظروف المعيشية للعميل، مثل الزواج وإنجاب الأطفال وزيادة النفقات المرتبطة بالتعليم، مؤكدًا أن ارتفاع الالتزامات المالية لا يعني بالضرورة تراجع الجدارة الائتمانية، طالما أن العميل يحافظ على انتظامه في السداد ويلتزم في حدود دخله وقدرته المالية.
وأكد أن المعيار الأساسي يتمثل في انتظام العميل في الوفاء بالتزاماته المالية والحكومية والمصرفية، وليس عدد أفراد الأسرة أو حجم الأعباء المعيشية بمعزل عن قدرته على إدارتها.
وأشار إلى أن الذكاء الاصطناعي يمثل عنصرًا أساسيًا في تطوير نماذج التقييم الائتماني، من خلال تقنيات تعلم الآلة القادرة على تحليل البيانات الضخمة والتعامل مع حجمها وتعقيدها بما يتجاوز إمكانات التحليل اليدوي التقليدي.
ستيفانو كاميليري: المعايير المغلقة ترفع تكلفة الهوية الرقمية وتحد من مرونة الحكومات
قال ستيفانو كاميليري، رئيس التسويق ورئيس تطوير الأعمال بمجموعة «IDENTIS»، إن ارتفاع تكلفة حلول الهوية الرقمية واعتماد بعضها على معايير تكنولوجية مغلقة يفرضان تحديات على الحكومات والمواطنين، خاصة مع صعوبة الانتقال إلى أنظمة بديلة وارتفاع تكاليف الصيانة والتشغيل بمرور الوقت.
وأضاف أن التطور المتسارع في تقنيات الذكاء الاصطناعي عزز الحاجة إلى تطوير حلول للهوية الرقمية تتمتع بمستويات أعلى من الأمان وبتكلفة أقل، مشيرًا إلى أهمية الاعتماد على المعايير المفتوحة والمعتمدة دوليًا، ومنها معايير المنظمة الدولية للتوحيد القياسي (ISO)، واتحاد شبكة الويب العالمية (W3C).
وأوضح أن أحد أبرز التحديات المرتبطة بتوسع استخدام الذكاء الاصطناعي داخل المؤسسات يتمثل في ضمان موثوقية الوكلاء الذكيين (AI Agents)، والتحقق من قدرتهم على العمل بصورة آمنة دون اتخاذ إجراءات قد تضر بمصالح المؤسسات أو المستخدمين.
وأشار إلى أن تقنيات الذكاء الاصطناعي يمكن أن تسهم في خفض تكاليف تطوير الخدمات الإلكترونية الجديدة وإطلاقها وتسريع إتاحتها، لافتًا إلى إمكانية استفادة الجهات الحكومية المصرية، ومنها المؤسسات العاملة في قطاع الرعاية الصحية، من هذه التقنيات لإطلاق برامج وخدمات رقمية جديدة بسرعة وبتكلفة مناسبة.
وشدد كاميليري على أن بناء الثقة بين الحكومات ومقدمي الحلول التكنولوجية يتطلب الاعتماد على المعايير المفتوحة، التي تمنح المؤسسات مرونة أكبر في تطوير أنظمتها وتحديثها والاستعانة بمقدمي خدمات مختلفين، بدلًا من الاعتماد على حلول احتكارية يصعب الانتقال منها.
وأكد أن مستقبل الهوية الرقمية يتجه نحو حلول أكثر أمانًا ومرونة وأقل تكلفة، تستند إلى المعايير المفتوحة، وتتجاوز المفهوم التقليدي لبطاقات الهوية البلاستيكية إلى منظومة متكاملة للتحقق الرقمي من الهوية وإثباتها.
رياض نوار: برنامج كبير لتعزيز الثقافة المالية الرقمية في مصر
أكد رياض نوار، مدير مجموعة المؤسسات المالية بخدمات الاستشارات الأفريقية التابعة لمؤسسة التمويل الدولية (IFC)، أن المؤسسة تخطط لإطلاق برنامج كبير في مصر يستهدف تعزيز الثقافة المالية الرقمية، مشيرًا إلى أنه سيتم الإعلان عن مزيد من التفاصيل بشأنه خلال الفترة المقبلة.
وأوضح أن الاحتيال في القطاع المالي ليس ظاهرة جديدة، بل يمثل تحديًا قائمًا منذ ظهور بطاقات الائتمان والخصم، ويتطلب التعامل معه بجدية من خلال تعزيز الشفافية والثقافة المالية وترسيخ ثقة العملاء.
واستشهد بتجربة أحد أكبر البنوك في فرنسا، الذي اضطر قبل أيام إلى وقف استخدام جميع بطاقات الائتمان التابعة له لمدة يوم ونصف على الأقل بسبب عمليات احتيال، مشيرًا إلى أن هذه التحديات صاحبت مراحل سابقة من تطور الخدمات المالية الرقمية.
وأضاف أنه يتذكر ارتفاع معدلات الاحتيال في كينيا إلى 20% مع بداية تطوير منصات الأموال عبر الهاتف المحمول نحو عام 2013، في إطار جهود رقمنة القروض البنكية، بما يعكس ارتباط التوسع في الخدمات الرقمية بضرورة تطوير آليات الحماية والرقابة.
الشفافية والتمويل المسؤول لمواجهة الاحتيال
وشدد نوار على أن الشفافية تمثل نقطة البداية لمواجهة الاحتيال، موضحًا أنه لا يمكن لأي مؤسسة مالية جذب العملاء والاحتفاظ بهم دون بناء الثقة.
وأشار إلى أن مؤسسة التمويل الدولية أطلقت ما يُعرف بـ«معايير أفضل ممارسات التمويل المسؤول»، وتنفذ أحد أكبر برامجها في أفريقيا بمصر، من خلال اعتماد المؤسسات المالية التي تتبنى هذه المعايير، إلى جانب برنامج عالمي انضمت إليه شركات كبرى.
ولفت إلى دعم المؤسسة لإرشادات البنك الدولي المتعلقة بالتقييم الائتماني، ودورها بوصفها أحد أكبر الداعمين لإنشاء مكاتب الائتمان على مستوى العالم، خاصة في أفريقيا.
وأوضح أن المؤسسة تحرص، عند مساعدة الحكومات على وضع الأطر المنظمة لعمل مكاتب الائتمان، على ضمان حصول العملاء على تقرير ائتماني مجاني مرة واحدة على الأقل سنويًا، وإتاحة التقدم بشكاوى إلى البنك المركزي وتصحيح البيانات حال اكتشاف أي أخطاء.
وأكد أن الحصول على موافقة واضحة وصحيحة من العملاء على استخدام بياناتهم الشخصية يمثل أحد الركائز الأساسية للتمويل المسؤول، مشيرًا إلى أن المؤسسات المالية استفادت من أطر متعددة لمواجهة الاحتيال خلال السنوات الماضية، بينما أصبح الأمن السيبراني التحدي الأبرز في المرحلة الحالية.
وشدد على أن مواجهة الاحتيال في المعاملات المالية معركة مستمرة تتطلب الحفاظ على معدلاته عند مستويات يمكن السيطرة عليها، مؤكدًا أن الاحتيال لا يمثل عائقًا أمام تطور التكنولوجيا المالية أو تبني تطبيقات الذكاء الاصطناعي، وإنما يتطلب بناء الأدوات والأطر المناسبة لمواكبة هذا التطور.
«PAFIX 2026» يناقش مستقبل الخدمات المصرفية والتمويل الرقمي
يُعد معرض ومؤتمر المدفوعات الرقمية والشمول المالي «PAFIX» إحدى الفعاليات المتخصصة المصاحبة لمعرض ومؤتمر «Cairo ICT»، ويقام تحت رعاية البنك المركزي المصري.
ويركز المعرض على استعراض تطورات صناعة المدفوعات الرقمية والخدمات المالية والتكنولوجيا المصرفية، ومناقشة الحلول التي تسهم في تطوير منظومة المدفوعات وتعزيز الشمول المالي، إلى جانب إتاحة الفرصة أمام البنوك والمؤسسات المالية وشركات التكنولوجيا ومزودي خدمات الدفع لعرض ابتكاراتهم وبحث فرص التعاون وتطوير الخدمات.

التعليقات