
يتجه البنك المركزي المصري إلى تطوير منظومة تقييم الجدارة الائتمانية من خلال اختبار نموذج جديد للتقييم السلوكي يعتمد على تحليل البيانات البديلة، بما يتيح توسيع نطاق حصول الأفراد على التمويل، خاصة الذين لا يمتلكون تاريخًا ائتمانيًا تقليديًا، مع تحسين قدرة البنوك على تقييم مخاطر العملاء والتنبؤ بمدى انتظامهم في السداد.
وكشف أحمد منير، رئيس المختبر التنظيمي بالبنك المركزي المصري، أن تجربة اختبار نموذج التقييم السلوكي بدأت بمشاركة بنك واحد، قبل أن تتوسع تدريجيًا لتشمل 5 بنوك، موضحًا أن عدد المشاركين في الاختبار تجاوز المستهدف الأولي البالغ 1,500 عميل بنحو 4 إلى 5 أضعاف.
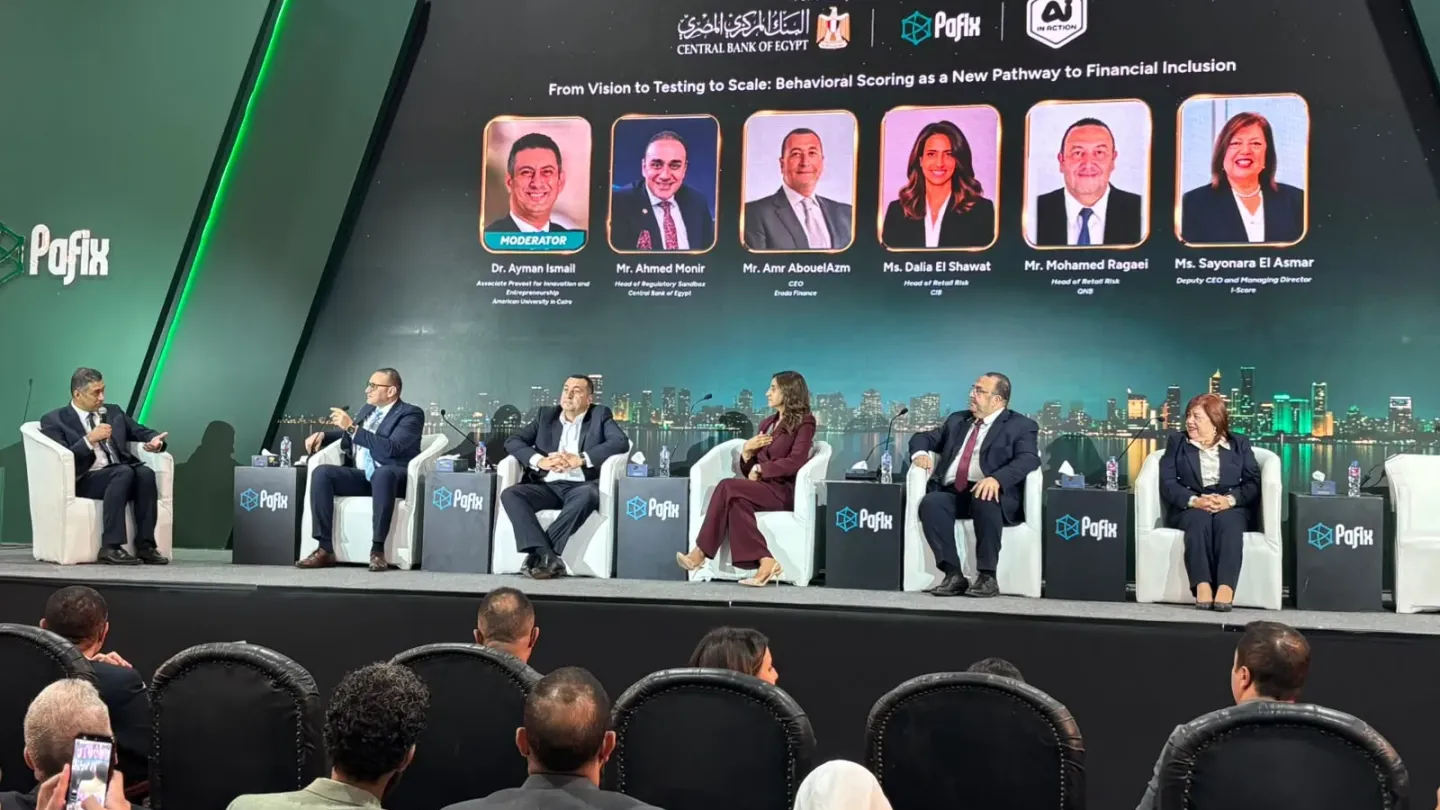
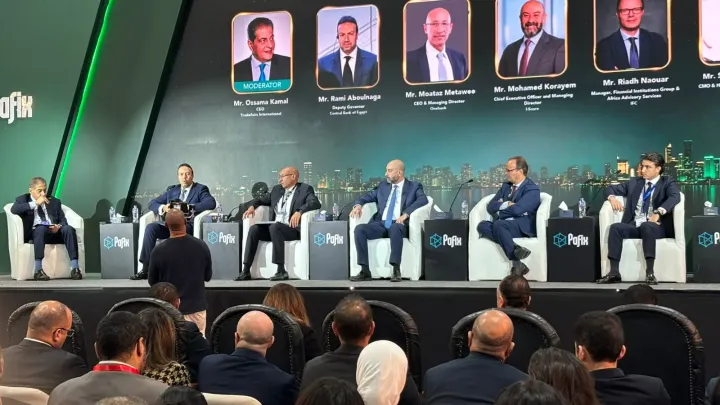
جاء ذلك خلال جلسة بعنوان «من الرؤية إلى الاختبار ثم التوسع: التقييم السلوكي كمسار جديد للشمول المالي»، ضمن فعاليات معرض ومؤتمر المدفوعات الرقمية والشمول المالي PAFIX المصاحب للدورة الثلاثين من معرض ومؤتمر Cairo ICT 2026.
5 بنوك تشارك في اختبار التقييم السلوكي بالبنك المركزي
وأوضح منير أن البنك المركزي بدأ اختبار نموذج التقييم السلوكي (Behavioral Scoring) في 15 فبراير، من خلال المختبر التنظيمي، بمشاركة بنك قطر الوطني الأهلي QNB، مع التركيز في البداية على شرائح محددة من العملاء، شملت أصحاب الرواتب المحولة والعملاء الذين لديهم ضمانات أو مصادر دخل منتظمة.
وأضاف أنه مع تقدم الاختبارات ومراجعة النتائج، جرى التوسع تدريجيًا في نطاق التجربة لتشمل شرائح أخرى من العملاء، بهدف التحقق من قدرة النموذج على التعامل مع أنماط مختلفة من السلوك المالي.
وأشار إلى انضمام بنوك أخرى إلى مراحل الاختبار، من بينها بنك المشرق والبنك التجاري الدولي CIB والبنك الأهلي المصري، ليصل إجمالي البنوك المشاركة إلى 5 بنوك.
وأكد أن البنك المركزي يتبع منهجية تدريجية ومتحفظة في اختبار النموذج، إذ لا يعني نجاحه مع فئة معينة بالضرورة تحقيق النتائج نفسها مع فئات أخرى، وهو ما يتطلب اختبار كفاءته على شرائح متنوعة قبل التوسع في استخدامه.
وكشف أن العدد المستهدف في بداية التجربة بلغ 1,500 عميل، إلا أن عدد المشاركين تجاوز هذا المستهدف بنحو 4 إلى 5 أضعاف، مؤكدًا أن معيار النجاح لا يرتبط بعدد العملاء فقط، وإنما بجودة مخرجات النموذج وكفاءته في تقييم الجدارة الائتمانية.
كيف يعمل نموذج التقييم الائتماني السلوكي؟
وأوضح رئيس المختبر التنظيمي بالبنك المركزي أن النموذج يعتمد على تحليل البيانات البديلة المتاحة عن العميل ورصد أنماط سلوكه المالي، بما يساعد المؤسسات المصرفية على تكوين صورة أكثر شمولًا عن مدى انتظامه والتزامه بسداد مستحقاته.
وأشار إلى أن التقييم الائتماني يعتمد على عنصرين رئيسيين، هما قدرة العميل على السداد (Ability to Pay)، ورغبته في الالتزام بالسداد (Willingness to Pay).
وأضاف أن النماذج التقليدية تركز بدرجة أكبر على قياس القدرة المالية للعميل، بينما يضيف التقييم السلوكي مؤشرات تساعد على قياس مدى التزامه الفعلي، من خلال تحليل انتظامه في سداد فواتير الخدمات والمرافق والاتصالات والالتزامات الدورية الأخرى.
وأكد أن استخدام هذه البيانات إلى جانب أدوات التقييم التقليدية يساعد على تحسين جودة قرارات منح الائتمان، ويفتح المجال أمام العملاء الذين لا يمتلكون سجلًا ائتمانيًا سابقًا للحصول على فرص تمويلية.
آي سكور: النموذج يستهدف إضافة 16 مليون مستفيد جديد من الائتمان
من جانبها، أكدت سايونارا الأسمر، نائب الرئيس التنفيذي والعضو المنتدب لشركة «آي سكور»، أن نتائج المحاكاة التي أجرتها الشركة أظهرت إمكانية إضافة نحو 16 مليون مواطن إلى قاعدة المستفيدين من الائتمان، مع خفض معدلات التعثر بنحو 50% مقارنة بالمستويات الحالية، وفقًا لنتائج الاختبارات التي أجرتها الشركة.
وأوضحت أن عدد المواطنين الذين تتراوح أعمارهم بين 18 و65 عامًا يصل إلى نحو 78 مليون شخص، يمثلون قاعدة واسعة يمكن دراسة مدى أهليتها للحصول على تسهيلات ائتمانية وفقًا لمعايير التقييم.
وشددت على أن النموذج لا يعتمد على إدخال جميع هذه الفئات بصورة تلقائية، وإنما يستهدف تحديد الشرائح المناسبة وفقًا للبيانات والأنماط السلوكية التي تظهر ملاءمتها للتقييم، بما يحقق التوسع في التمويل دون الإخلال بجودة المحافظ الائتمانية.
البيانات الحكومية الموثوقة أساس التقييم الائتماني الجديد
وأوضحت الأسمر أن نموذج التقييم السلوكي يعتمد على البيانات الواردة من قواعد البيانات الحكومية الموثوقة والمرتبطة بالبنية المعلوماتية للدولة، ولا يستند إلى بيانات مواقع التواصل الاجتماعي أو المصادر غير الرسمية.
وأضافت أن البيانات تخضع لمعايير لضبط الجودة تشمل مدى اكتمالها ودقتها وتحديثها، قبل استخدامها في بناء النماذج التحليلية.
وتتنوع البيانات المستخدمة بين المعلومات المرتبطة بمحل إقامة العميل ومكان عمله ومدة عمله لدى جهة التوظيف، وبيانات التأمينات الاجتماعية، إلى جانب مؤشرات تتعلق بامتلاك حيازات زراعية أو المشاركة في أنشطة تجارية وصناعية.
كما تشمل البيانات مدى انتظام العميل في سداد فواتير الكهرباء والغاز والاتصالات، بما يوفر مؤشرات إضافية عن سلوكه المالي وقدرته على إدارة التزاماته.
وكشفت أن الشركة أجرت اختبارات للنموذج باستخدام بيانات العملاء المتاحة لديها، إلى جانب اختبارات على بيانات خارج العينة وفترات زمنية مختلفة، للتحقق من ثبات النتائج وعدم ارتباطها بظروف استثنائية أو عوامل موسمية.
التقييم السلوكي لا يلغي النماذج التقليدية
وفي سياق متصل، أكد محمد رجائي، رئيس قطاع مخاطر التجزئة المصرفية ببنك QNB، أن التقييم السلوكي يمثل أداة إضافية ضمن منظومة تقييم الجدارة الائتمانية، ولا يحل محل النماذج التقليدية التي تعتمد عليها البنوك في قرارات منح التمويل.
وأوضح أن النموذج يساعد على الوصول إلى شرائح جديدة من العملاء لم تكن لديها تعاملات مصرفية أو سجلات ائتمانية كافية، من خلال الاستفادة من مؤشرات انتظامهم في الوفاء بالتزاماتهم المالية اليومية.
وأشار إلى أن البنوك ستواصل تطبيق سياساتها الائتمانية ومعايير إدارة المخاطر الخاصة بها، مع الاستفادة من البيانات السلوكية باعتبارها أحد المدخلات الداعمة لاتخاذ القرار.
من جانبها، أكدت داليا الشواط، رئيس قطاع مخاطر التجزئة المصرفية بالبنك التجاري الدولي CIB، أن التقييم السلوكي يسهم في توسيع قاعدة العملاء وتحسين القدرة على التنبؤ بمخاطر التعثر، إلى جانب رفع جودة الموافقات الائتمانية وتحقيق نمو مستدام للمحافظ التمويلية.
وأوضحت أن تطبيق النموذج يتيح للبنوك البدء بمنح حدود ائتمانية منخفضة للعملاء الجدد، ثم زيادتها تدريجيًا وفقًا لتطور سلوكهم الائتماني وانتظامهم في السداد، بما يحقق التوازن بين التوسع في التمويل والسيطرة على المخاطر.
البنك المركزي يختبر النموذج قبل التوسع في تطبيقه
وتعكس تجربة المختبر التنظيمي توجه البنك المركزي المصري نحو اختبار أدوات مالية وتكنولوجية جديدة داخل بيئة رقابية محددة، تسمح بتقييم كفاءتها ومخاطرها قبل التوسع في تطبيقها بالسوق.
ويستهدف مشروع التقييم السلوكي تطوير آليات منح الائتمان من خلال الاستفادة من مصادر بيانات أوسع من السجلات الائتمانية التقليدية، بما يدعم الشمول المالي ويتيح للمؤسسات المصرفية وغير المصرفية تقييم شرائح جديدة من العملاء.
وتظل نتائج الاختبار وجودة مخرجات النموذج ومعدلات السداد والتعثر من العوامل الأساسية التي سيستند إليها تقييم التجربة وتحديد مدى جاهزيتها للتوسع خلال الفترة المقبلة.
التعليقات