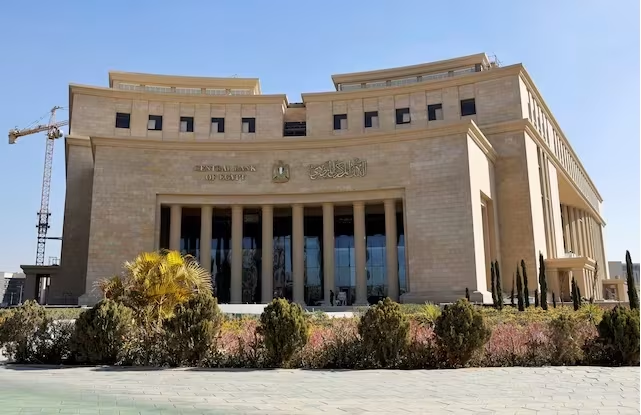
تترقب الأسواق اجتماع البنك المركزي المصري يوم الخميس 29 أكتوبر 2026، لحسم مصير أسعار الفائدة على الإيداع والإقراض، وسط متابعة تطورات التضخم وتحركات سعر الصرف وأسعار الطاقة العالمية، وهي عوامل رئيسية تؤثر في توجهات السياسة النقدية خلال الفترة المقبلة.
وتتجه الأنظار إلى قرار لجنة السياسة النقدية، في ظل ثلاثة سيناريوهات رئيسية تتمثل في تثبيت أسعار الفائدة عند مستوياتها الحالية، أو استئناف دورة الخفض، أو اللجوء إلى الرفع إذا تصاعدت الضغوط التضخمية.
موعد اجتماع البنك المركزي المصري وأسعار الفائدة الحالية
تعقد لجنة السياسة النقدية بالبنك المركزي المصري اجتماعها يوم الخميس 29 أكتوبر 2026، لمراجعة تطورات الاقتصاد المحلي والعالمي وتقييم مسار التضخم قبل اتخاذ قرارها بشأن أسعار العائد الأساسية.
وتبلغ أسعار الفائدة الحالية 19% على الإيداع لليلة واحدة، و20% على الإقراض لليلة واحدة، بينما يبلغ سعر العملية الرئيسية وسعر الائتمان والخصم 19.5%، وفقًا للبيانات الواردة عن الاجتماع السابق.
التضخم في مصر وتأثيره على قرار الفائدة
تأتي معدلات التضخم في مقدمة المؤشرات التي يعتمد عليها البنك المركزي عند تحديد اتجاه أسعار الفائدة، إذ تراجع معدل التضخم السنوي في المدن المصرية إلى 13.9% خلال سبتمبر 2026، مقابل 14.5% في أغسطس، بينما ارتفع معدل التضخم الشهري إلى 1.3% مقارنة بنحو 0.1% في الشهر السابق.
كما تراجع معدل التضخم الأساسي السنوي إلى 14.1% خلال سبتمبر، مقابل 14.9% في أغسطس، في حين ارتفع التضخم الأساسي الشهري إلى 0.8% مقابل 0.3%.
وتشير هذه المؤشرات إلى استمرار تراجع التضخم على أساس سنوي، بالتزامن مع ارتفاع وتيرة الزيادة الشهرية في الأسعار، وهو ما يجعل تقييم الاتجاهات المستقبلية للتضخم عنصرًا مهمًا في قرار لجنة السياسة النقدية.
أسعار الطاقة والدولار ضمن حسابات البنك المركزي
تؤثر تحركات أسعار الطاقة العالمية وسعر صرف الدولار في توقعات التضخم، إذ قد يؤدي ارتفاع النفط إلى زيادة تكاليف الاستيراد والنقل والإنتاج، بما ينعكس على أسعار السلع والخدمات في السوق المحلية.
كما أن ارتفاع تكلفة الدولار قد يزيد أعباء استيراد المواد الخام ومدخلات الإنتاج، وهو ما قد يحد من قدرة البنك المركزي على خفض الفائدة سريعًا إذا استمرت الضغوط التضخمية.
وفي المقابل، فإن استمرار أسعار الفائدة عند مستويات مرتفعة يزيد تكلفة التمويل على الشركات والأفراد، وقد يحد من التوسع في الاقتراض والاستثمار، ما يضع البنك المركزي أمام ضرورة الموازنة بين احتواء التضخم ودعم النشاط الاقتصادي.
السيناريو الأول: تثبيت أسعار الفائدة
يمثل تثبيت أسعار الفائدة أحد السيناريوهات المطروحة للاجتماع المقبل، خاصة مع استمرار حالة عدم اليقين بشأن التطورات العالمية، وتباين مؤشرات التضخم بين التراجع السنوي والارتفاع الشهري.
ويتيح التثبيت للبنك المركزي مواصلة تقييم أثر قراراته السابقة على الأسعار والنشاط الاقتصادي، دون زيادة تكلفة الاقتراض أو خفض العائد الأساسي على المدخرات.
كما يمنح هذا السيناريو صانعي السياسة النقدية وقتًا إضافيًا لمراقبة تحركات سعر الصرف وأسعار الطاقة ومدى انعكاسها على معدلات التضخم خلال الفترة المقبلة.
السيناريو الثاني: خفض أسعار الفائدة
قد يتجه البنك المركزي إلى خفض أسعار الفائدة إذا أظهرت البيانات استمرار تراجع الضغوط التضخمية وتحسن التوقعات الاقتصادية، بما يسمح بتخفيف تكلفة التمويل تدريجيًا.
ومن شأن خفض الفائدة أن يقلل تكلفة الاقتراض على الشركات والأفراد، وقد يدعم الاستثمار والنشاط الاقتصادي، لكنه قد يؤدي أيضًا إلى تراجع العائد على بعض الشهادات والودائع الجديدة، وفقًا لقرارات البنوك.
ويظل هذا السيناريو مرتبطًا بتقييم لجنة السياسة النقدية لمخاطر التضخم وسعر الصرف، ومدى توافر مساحة تسمح بتيسير السياسة النقدية دون التأثير سلبًا على استقرار الأسعار.
السيناريو الثالث: رفع أسعار الفائدة
يظل رفع أسعار الفائدة احتمالًا إذا رأت لجنة السياسة النقدية أن الضغوط التضخمية تتزايد أو أن التطورات العالمية وتحركات سعر الصرف تستدعي تشديد السياسة النقدية.
وقد يؤدي رفع الفائدة إلى زيادة جاذبية بعض أدوات الادخار بالجنيه المصري، لكنه في المقابل يرفع تكلفة الاقتراض والتمويل، ويزيد الأعباء على الشركات والأفراد.
ويعتمد هذا السيناريو على طبيعة المخاطر التي تواجه الاقتصاد ومدى تأثيرها المتوقع على التضخم، ولا يمكن اعتباره قرارًا مرجحًا بصورة مؤكدة قبل صدور بيان البنك المركزي.
كيف يؤثر قرار الفائدة على الشهادات والقروض؟
تنعكس قرارات البنك المركزي على تكلفة الأموال في الجهاز المصرفي، وتؤثر بصورة مباشرة أو غير مباشرة في أسعار العائد على الشهادات والودائع الجديدة، وكذلك أسعار الإقراض والتمويل.
وفي حالة تثبيت الفائدة، تستمر أسعار العائد الأساسية دون تغيير، مع احتفاظ كل بنك بحرية تحديد عوائد منتجاته وفقًا لسياساته. أما خفض الفائدة فقد يدفع البنوك إلى إعادة تسعير بعض المنتجات الادخارية والتمويلية، بينما قد يؤدي رفعها إلى زيادة جاذبية بعض الأوعية الادخارية الجديدة وارتفاع تكلفة القروض.
ولا يعني تغيير أسعار الفائدة الأساسية بالضرورة تعديل عائد جميع الشهادات القائمة، إذ يتوقف ذلك على شروط كل منتج والعقد المبرم بين العميل والبنك.
متى يحسم البنك المركزي مصير أسعار الفائدة؟
تحسم لجنة السياسة النقدية قرارها خلال اجتماع الخميس 29 أكتوبر 2026، بعد مراجعة تطورات التضخم وسعر الصرف وأسعار الطاقة والأوضاع الاقتصادية محليًا وعالميًا.
وحتى صدور القرار الرسمي، تظل سيناريوهات التثبيت أو الخفض أو الرفع مطروحة، بينما يتوقف الاتجاه النهائي على تقييم البنك المركزي لمخاطر التضخم وقدرته على تحقيق استقرار الأسعار ودعم الاقتصاد.
التعليقات