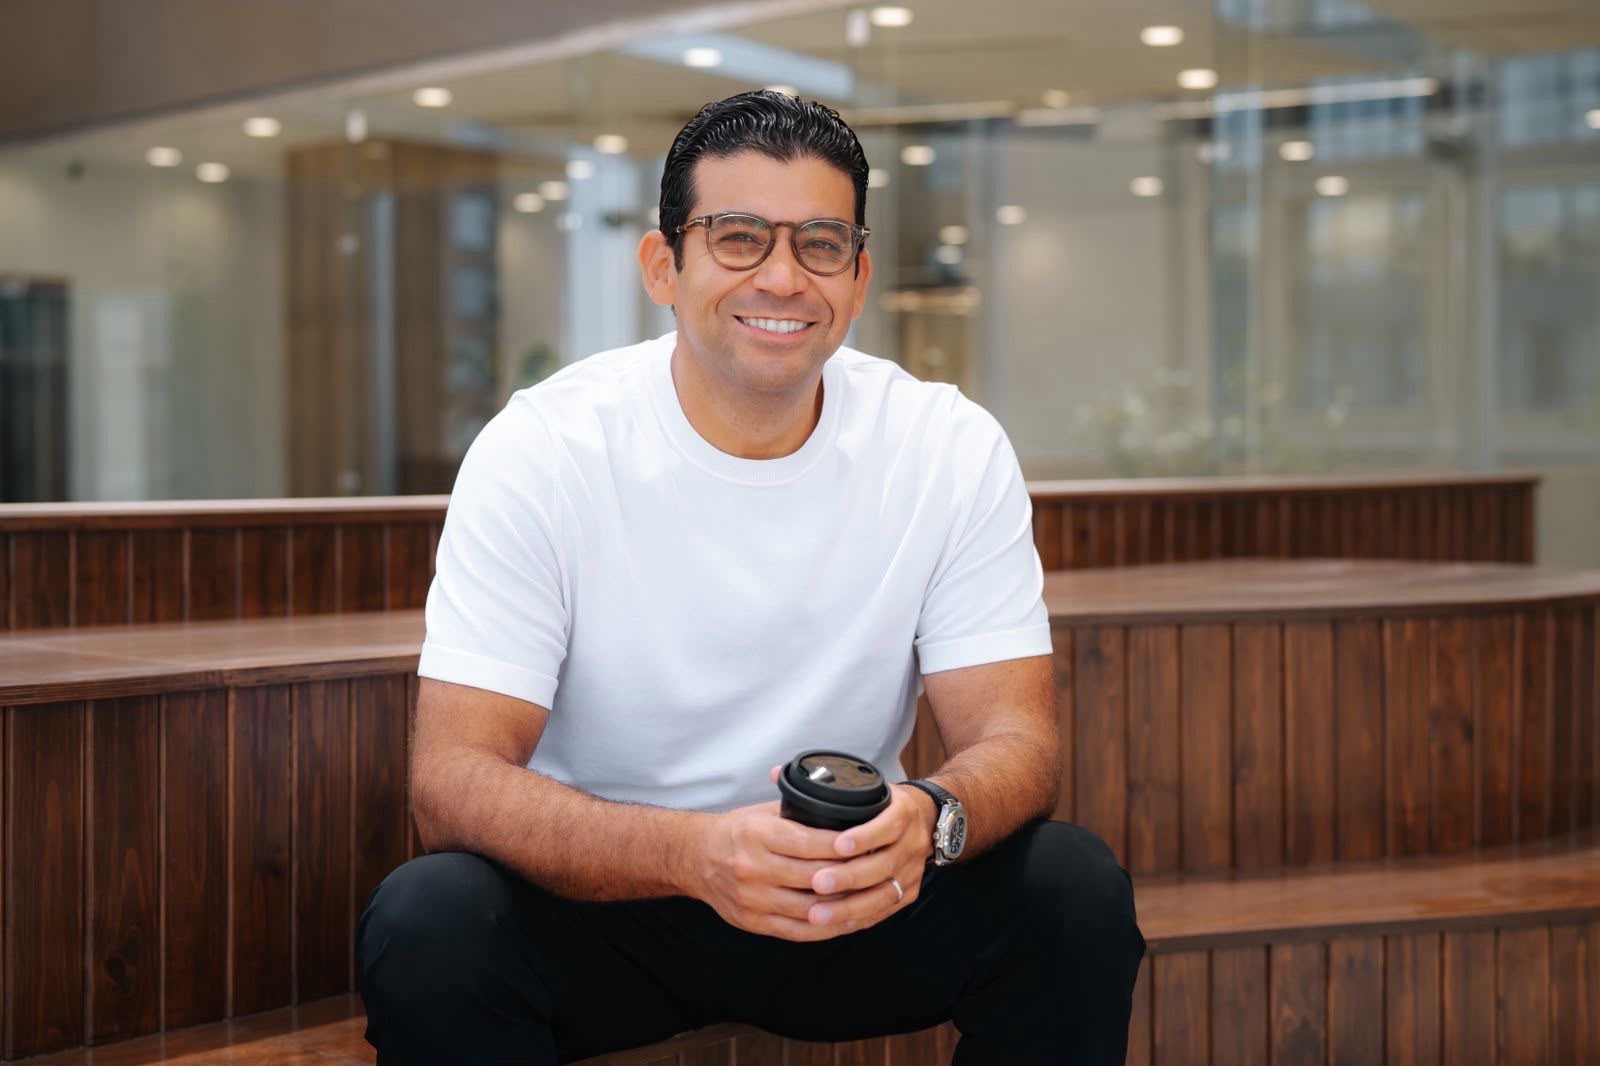

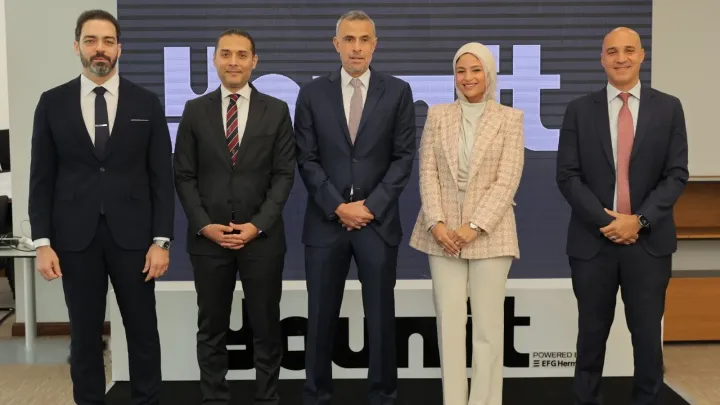
يستعد البنك التجاري الدولي CIB لدخول مرحلة جديدة في سوق الخدمات المصرفية الرقمية من خلال بنك يومو الرقمي، الذي يستهدف الوصول إلى نحو 10 ملايين عميل خلال السنوات الخمس الأولى من إطلاقه، وفقًا لتصريحات رشوان حمادي، الرئيس التنفيذي المعين للبنك.
وأكد حمادي أن استراتيجية يومو لا تستهدف فئة محددة من العملاء، وإنما تتوجه إلى كل شخص يمتلك هاتفًا ذكيًا واتصالًا بالإنترنت، في خطوة تعكس طموح البنك لبناء قاعدة عملاء واسعة وتعزيز الاعتماد على الخدمات المصرفية الرقمية.
الموافقة المبدئية.. أولى خطوات إطلاق يومو
وأوضح حمادي، أن حصول CIB على الموافقة المبدئية من البنك المركزي المصري يمثل بداية مرحلة تأسيس بنك يومو واستكمال المتطلبات الرقابية والتنظيمية اللازمة قبل بدء تقديم الخدمات، بحسب تصريحاته لقناة CNBC عربية.
وتتضمن المرحلة المقبلة اعتماد الهيكل التنظيمي والإدارة التنفيذية، إلى جانب ربط المنصة الرقمية بالمنظومة المالية والتكنولوجية المحيطة بها، تمهيدًا لاستكمال إجراءات الإطلاق.
البداية مع الأفراد.. والتوسع إلى المشروعات الصغيرة
يبدأ بنك يومو تركيزه على الخدمات المصرفية للأفراد، مع وجود خطة للتوسع لاحقًا نحو قطاع المشروعات الصغيرة ومتناهية الصغر.
ويعكس هذا التوجه رغبة البنك في الاستفادة من اتساع قاعدة العملاء المحتملين في السوق المصرية، بالتزامن مع تنامي الاعتماد على القنوات الرقمية وارتفاع مستويات الشمول المالي.
يومو لا يستثني فئة عمرية
وأكد حمادي أن البنك لا يضع حدودًا عمرية أو اجتماعية محددة لعملائه المستهدفين، مشيرًا إلى أن الأجيال الأكثر ارتباطًا بالتكنولوجيا، وعلى رأسها جيل Z وجيل Alpha، ستكون من الشرائح الطبيعية للخدمات المصرفية الرقمية.
وفي المقابل، يستهدف يومو أيضًا العملاء الأكبر سنًا ممن يفضلون إنجاز معاملاتهم المصرفية رقميًا، بما يعكس استراتيجية تستهدف بناء قاعدة عملاء متنوعة.
«يوم الإنسان» و«Your Money».. سر اسم يومو
وأوضح الرئيس التنفيذي المعين أن اسم «يومو» يرتبط بفكرة «يوم الإنسان»، في إشارة إلى اهتمام البنك بالتفاصيل المالية في الحياة اليومية للعملاء، والعمل على جعل تعاملاتهم أكثر سهولة وتحكمًا.
كما يحمل الاسم دلالة مرتبطة بعبارة «Your Money»، بما يعكس ارتباط العلامة التجارية بإدارة أموال العميل واحتياجاته اليومية.
المنافسة الحقيقية في تجربة العميل
ويرى حمادي أن المنافسة بين البنوك الرقمية والتقليدية لا تعتمد بالضرورة على اختلاف المنتجات المصرفية، إذ تظل المنتجات الأساسية، مثل الودائع والشهادات والبطاقات والائتمان، متقاربة في جوهرها.
لكن الفارق الحقيقي يكمن في كيفية تقديم هذه المنتجات وتجربة العميل منذ لحظة اختيار الخدمة وحتى استخدامها والحصول على الدعم.
وأكد أن يومو يتم تأسيسه باعتباره بنكًا رقميًا أصيلًا من البداية، وليس مجرد امتداد رقمي لبنك تقليدي يعتمد على الفروع.
وأشار إلى أن العميل أصبح يقارن الخدمات المصرفية التي يحصل عليها بالتجارب التي يعيشها عبر منصات التجارة الإلكترونية والتطبيقات الرقمية وخدمات المحتوى والترفيه، وليس بتجارب البنوك الأخرى فقط.
بنك رقمي «100%».. من فتح الحساب إلى الدعم
وأوضح حمادي أن بعض العملاء ما زالوا يفضلون التعامل المباشر مع الفروع ومديري العلاقات، بينما يتجه آخرون إلى تجربة مصرفية رقمية بالكامل.
ويستهدف بنك يومو تقديم تجربة «رقمية 100%»، مع تبسيط رحلة العميل داخل التطبيق والمنصة المصرفية وتمكينه من إنجاز احتياجاته بسهولة.
التحدي.. نمو سريع دون زيادة التكاليف
وأكد حمادي أن التحدي الأساسي أمام البنك الرقمي لا يتعلق بحجم السوق أو القدرة على جذب العملاء، وإنما يتمثل في بناء منصة قادرة على استيعاب معدلات نمو مرتفعة مع الحفاظ على الكفاءة الاقتصادية والأمان واستقرار الخدمات.
وأوضح أن النموذج الرقمي يمكن أن يسهم في خفض متوسط تكلفة تقديم الخدمات واكتساب العملاء مقارنة بالنموذج المصرفي التقليدي، إلا أن انعكاس ذلك على الأسعار والعوائد لا يرتبط بالتكلفة وحدها، وإنما يتأثر أيضًا باحتياجات العملاء والسيولة واقتصاديات النموذج المصرفي.
المشروعات الصغيرة.. المرحلة التالية
ويضع بنك يومو المشروعات الصغيرة ومتناهية الصغر ضمن خطط التوسع المستقبلية، بعد التركيز الأولي على الخدمات المصرفية للأفراد.
ويرى حمادي أن النموذج الرقمي يمكنه تقديم حلول مالية أكثر ملاءمة لأصحاب هذه المشروعات، بما يدعم فرص التوسع في هذا القطاع.
متى يبدأ بنك يومو تقديم خدماته؟
وبشأن موعد بدء تقديم الخدمات، أوضح حمادي أن الموافقة المبدئية التي حصل عليها CIB تمثل بداية إجراءات تأسيس البنك واستكمال المتطلبات اللازمة للحصول على الموافقات النهائية.
ويعمل فريق يومو حاليًا على استيفاء المتطلبات الرقابية وتجهيز المنصة الرقمية والبنية التشغيلية، بهدف ضمان تقديم تجربة مصرفية مستقرة وآمنة عند الإطلاق.
التكنولوجيا وحدها لا تصنع بنكًا رقميًا ناجحًا
وشدد حمادي على أن نجاح البنك الرقمي لا يعتمد على التكنولوجيا فقط، وإنما يحتاج إلى رحلة عميل بسيطة وواضحة، وبنية تشغيلية وتكنولوجية قوية، ومستويات مرتفعة من الحماية والأمان، ونموذج اقتصادي مستدام.
ويأتي مشروع بنك يومو في وقت تتسارع فيه وتيرة التحول الرقمي داخل القطاع المصرفي المصري، مع تزايد المنافسة على العملاء وتعاظم أهمية سهولة الاستخدام وجودة التجربة الرقمية، بما يفتح فصلًا جديدًا في المنافسة بين البنوك الرقمية والبنوك التقليدية.
التعليقات