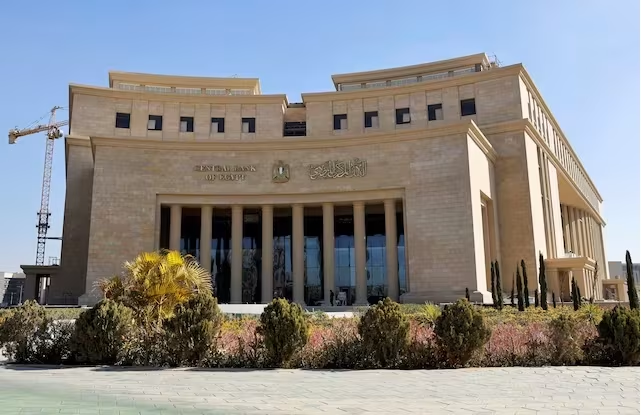

تتجه أنظار الأسواق إلى اجتماع لجنة السياسة النقدية بالبنك المركزي المصري غدًا الخميس 20 أغسطس 2026، لحسم مصير أسعار الفائدة، في اجتماع يأتي وسط تطورات مهمة على صعيد التضخم وأسعار الطاقة والتوترات الجيوسياسية.
وبحسب أحدث استطلاع أجرته وكالة رويترز، يتوقع جميع الخبراء الـ13 الذين شملهم الاستطلاع تثبيت أسعار الفائدة للمرة الرابعة على التوالي، مع الإبقاء على سعر عائد الإيداع عند 19% والإقراض عند 20%.
ورغم أن التثبيت يبدو السيناريو الأساسي بقوة، فإن عودة التضخم للارتفاع تجعل رفع الفائدة أحد السيناريوهات التي يراقبها السوق، خاصة إذا رأى البنك المركزي أن الضغوط السعرية أو مخاطر سوق الصرف والطاقة تستدعي تشديد السياسة النقدية.
أسعار الفائدة الحالية
كان البنك المركزي قد قرر في اجتماعه الأخير يوم 9 يوليو الإبقاء على أسعار العائد الأساسية دون تغيير، لتستقر عند:
19 % سعر عائد الإيداع لليلة واحدة.
20 % سعر عائد الإقراض لليلة واحدة.
19.50 % سعر العملية الرئيسية.
19.50 % سعر الائتمان والخصم.
وبذلك يكون اجتماع غدٍ هو الاجتماع الخامس للجنة السياسة النقدية خلال 2026، والرابع على التوالي الذي لا تشهد فيه أسعار الفائدة تغييرًا، بعد توقف دورة الخفض التي بدأت في فبراير.
التضخم يعقد حسابات المركزي
تأتي أهمية اجتماع غدٍ في أعقاب ارتفاع التضخم السنوي في المدن المصرية إلى 14.9% خلال يوليو 2026، مقابل 14.3% في يونيو، ليسجل أول ارتفاع بعد ثلاثة أشهر متتالية من التراجع.
كما سجل التضخم الأساسي نحو 14.7% في يوليو، وهو ما يعزز حاجة البنك المركزي إلى التعامل بحذر مع أي خطوة تتعلق بأسعار الفائدة.
ورغم ارتفاع التضخم، فإن الزيادة جاءت أقل من توقعات عدد من المؤسسات، كما تراجعت أسعار الأغذية والمشروبات على أساس شهري في يوليو، وهو ما يدعم في المقابل سيناريو الانتظار وعدم اللجوء إلى رفع الفائدة فورًا.
لماذا يميل المركزي إلى التثبيت؟
هناك مجموعة من العوامل تدعم استمرار أسعار الفائدة عند مستوياتها الحالية، أبرزها:
1- ارتفاع التضخم ولكن بصورة محدودة:
ارتفاع التضخم إلى 14.9% يمثل تطورًا غير مريح للبنك المركزي، لكنه لا يعني بالضرورة الحاجة إلى رفع الفائدة، خصوصًا أن الزيادة جاءت محدودة مقارنة بالشهور السابقة. وأشار خبراء إلى أن الضغوط الحالية مرتبطة بدرجة كبيرة بعوامل من جانب العرض.
2- توقعات استمرار تراجع التضخم على المدى المتوسط:
رغم الارتفاع الأخير، لا تزال هناك توقعات بأن يستأنف التضخم مساره النزولي بعد انتهاء تأثيرات بعض العوامل المؤقتة، وهو ما قد يجعل المركزي يفضل الانتظار بدلًا من اتخاذ خطوة تشديد جديدة.
3- الحفاظ على معدلات فائدة حقيقية موجبة:
مستويات الفائدة الحالية لا تزال مرتفعة مقارنة بمعدل التضخم، وهو ما يوفر للمركزي مساحة للاستمرار في سياسة نقدية تقييدية دون الحاجة بالضرورة إلى رفع جديد.
4- عدم وجود إجماع سوقي على الرفع:
الأهم أن استطلاع رويترز الأخير أظهر إجماعًا بين الخبراء الـ13 على التثبيت، ما يعني أن رفع الفائدة غدًا سيكون مفاجأة بالنسبة إلى توقعات السوق الحالية.
وماذا عن سيناريو رفع الفائدة؟
رغم أن التثبيت هو السيناريو الأقوى، فإن رفع الفائدة لا يمكن استبعاده نظريًا في ظل طبيعة المخاطر الحالية.
ويصبح الرفع أكثر احتمالًا إذا رأى البنك المركزي أن ارتفاع التضخم ليس مؤقتًا، أو أن الضغوط الناتجة عن أسعار الطاقة والشحن والتوترات الجيوسياسية قد تؤدي إلى موجة تضخمية أطول من المتوقع.
كما أن أي ضغوط قوية على سوق الصرف أو تدفقات النقد الأجنبي قد تدفع المركزي إلى إعطاء الأولوية للحفاظ على جاذبية الأصول المقومة بالجنيه ودعم استقرار سوق الصرف.
لكن حتى الآن، لا تشير أحدث استطلاعات السوق إلى أن الرفع هو السيناريو المرجح. بل إن دويتشه بنك توقع تثبيت الفائدة خلال أغسطس، ولا يتوقع تشديدًا نقديًا في الوقت الحالي.
دويتشه بنك: لا تشديد نقدي حاليًا
يرى دويتشه بنك أن البنك المركزي المصري سيبقي أسعار الفائدة عند مستوياتها الحالية لفترة ممتدة، رغم ارتفاع التضخم إلى 14.9%.
ويقدر البنك الألماني أن يصل التضخم إلى ذروة عند نحو 15.5% خلال أغسطس، قبل أن يتحرك في نطاق يتراوح بين 14% و15% خلال الفترة المتبقية من العام.
كما يرى أن المخاطر المحيطة بمسار التضخم لا تزال صعودية، إلا أن ذلك لا يعني بالضرورة العودة إلى تشديد السياسة النقدية، خاصة مع توقع أن تكون ذروة التضخم أقل من 16%.
ماذا عن خفض الفائدة؟
الخفض ليس السيناريو المطروح لاجتماع غدٍ وفق أحدث التوقعات.
فالعودة إلى خفض الفائدة تحتاج أولًا إلى ظهور دلائل أكثر وضوحًا على استئناف مسار التضخم النزولي، واستقرار سوق الصرف، وانحسار المخاطر المرتبطة بأسعار الطاقة والتوترات الإقليمية.
ويرى دويتشه بنك أن أي خفض للفائدة خلال 2026 سيكون سابقًا لأوانه، مع إمكانية أن تتهيأ الظروف لخفض جديد خلال الربع الأول من 2027 إذا تحسنت البيئة الإقليمية واستمر التضخم في التراجع.
ماذا سيبحث المركزي قبل اتخاذ القرار؟
من المنتظر أن تركز لجنة السياسة النقدية على عدد من الملفات الرئيسية، في مقدمتها:
مسار التضخم العام والأساسي.
تأثير ارتفاع أسعار الطاقة والشحن.
تطورات سعر الصرف.
حركة تدفقات النقد الأجنبي.
مستويات السيولة المحلية.
تطورات الاقتصاد العالمي وأسعار الفائدة الدولية.
المخاطر الجيوسياسية وتأثيرها على الاقتصاد المصري.
مدى استمرار الضغوط التضخمية خلال النصف الثاني من العام.
ماذا يعني القرار للعملاء وأصحاب الشهادات؟
في حالة تثبيت الفائدة، من المتوقع أن تستمر البنوك في مراجعة أسعار العائد على الشهادات وحسابات التوفير وفقًا لاحتياجات السيولة وتكلفة الأموال لديها، لكن القرار لن يفرض بالضرورة تغييرًا فوريًا على جميع المنتجات المصرفية.
أما في حالة رفع الفائدة، فقد تزداد الضغوط على البنوك لمراجعة تكلفة الأموال وأسعار بعض المنتجات الادخارية والائتمانية، في الوقت الذي قد ترتفع فيه تكلفة الاقتراض على الشركات والأفراد.
وبالنسبة إلى الشهادات القائمة، فإن أي تغيير في أسعار الفائدة الجديدة لا يعني تلقائيًا تعديل العائد على الشهادات التي تم إصدارها بالفعل، إذ يخضع ذلك لطبيعة كل منتج وشروطه.
القرار الأقرب: تثبيت مع مراقبة التضخم
في ضوء المعطيات الحالية، يبدو تثبيت أسعار الفائدة عند 19% للإيداع و20% للإقراض هو السيناريو الأقرب لاجتماع غدٍ، وهو ما تؤكده توقعات رويترز ودويتشه بنك.
لكن ارتفاع التضخم في يوليو يضع البنك المركزي أمام اختبار مهم؛ إذ سيكون عليه أن يوازن بين احتواء الضغوط التضخمية من ناحية، وعدم تشديد السياسة النقدية بصورة أكبر من اللازم من ناحية أخرى.
وبالتالي، فإن أهمية اجتماع الخميس لن تتوقف عند رقم الفائدة فقط، وإنما ستركز الأسواق بصورة كبيرة على لغة بيان البنك المركزي وإشاراته بشأن التضخم، وما إذا كان التثبيت مجرد محطة مؤقتة تمهيدًا لخفض مستقبلي، أم أن عودة الضغوط السعرية قد تستدعي الإبقاء على السياسة النقدية المتشددة لفترة أطول.
التعليقات