
تتباين الرؤى حول التوجيهات الجديدة الصادرة عن البنك المركزي المصري بشأن تعزيز قواعد الإفصاح الائتماني، بين من يراها خطوة ضرورية لحماية استقرار النظام المصرفي وتحسين جودة الائتمان، ومن يشير إلى أنها قد تفرض ضغوطًا إضافية على بعض الشركات في الأجل القصير.
وتشير التقديرات إلى أن الهدف الأساسي من هذه الإجراءات يتمثل في رفع كفاءة تقييم الجدارة الائتمانية وتقليل المخاطر الناتجة عن نقص أو تشوه البيانات، خاصة في ظل التحديات الاقتصادية الحالية وتزايد الضغوط على السيولة.
وفي المقابل، يرى خبراء أن نجاح هذه السياسات لا يتوقف على قوة التعليمات فقط، بل يعتمد بدرجة أكبر على كفاءة التنفيذ ودقة البيانات ومدى التزام مختلف الجهات بالإفصاح الكامل، مع التأكيد على أن أي قصور في التطبيق قد يؤثر على فعالية القرار ويحد من أثره المستهدف.
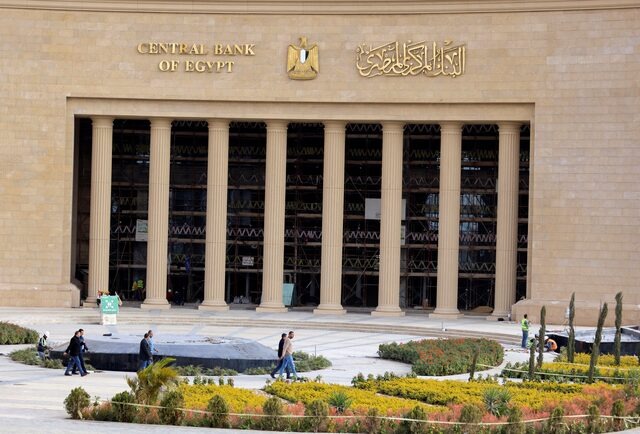
وأصدر البنك المركزي المصري توجيهات جديدة للبنوك العاملة في السوق المحلية، شدد خلالها على ضرورة الالتزام الكامل بقواعد الإفصاح عن البيانات الائتمانية، في إطار تعزيز الشفافية ورفع كفاءة تقييم الجدارة الائتمانية للعملاء، بما يدعم استقرار القطاع المصرفي.
وأوضح البنك المركزي، في خطاب رسمي، أن هذه التعليمات تأتي استنادًا إلى قانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020، إلى جانب الكتاب الدوري الصادر في 26 مارس 2025 بشأن تحديث القواعد المنظمة لنظام تسجيل الائتمان، والذي ألزم البنوك وجهات منح الائتمان بالإفصاح عن التمويلات المقدمة للعملاء لدى شركات الاستعلام والتصنيف الائتماني، وكذلك ضمن نظام تسجيل الائتمان بالبنك المركزي.
وأشار إلى أنه، في ضوء المتابعة الدورية، تم رصد عدم التزام بعض جهات منح الائتمان غير المصرفي بهذه القواعد، وهو ما قد يؤثر سلبًا على دقة البيانات الائتمانية المتاحة، وبالتالي على جودة قرارات منح التمويل.
وفي هذا السياق، وجّه البنك المركزي البنوك بعدم منح أو تجديد أي تسهيلات ائتمانية لصالح جهات منح الائتمان غير المصرفي إلا بعد التأكد من تسجيلها (تكويدها) لدى البنك المركزي، وإدراج بياناتها بالكامل ضمن شبكة معلوماته، وكذلك لدى الشركة المصرية للاستعلام والتصنيف الائتماني.
وشدد على أنه في حال وجود مديونيات قائمة لتلك الجهات غير الملتزمة، يتعين وضعها تحت التصفية إذا لم يتم توفيق أوضاعها خلال مدة لا تتجاوز ثلاثة أشهر، مع إلزام البنوك بإخطار هذه الجهات بالتعليمات الجديدة.
وأكد أن هذه الإجراءات تستهدف تعزيز تكامل قاعدة البيانات الائتمانية، بما يسهم في تحسين جودة قرارات الائتمان، ودعم سلامة واستقرار النظام المصرفي في مصر.
يرى هاني أبو الفتوح أن تشديد قواعد الإفصاح الائتماني التي أقرها البنك المركزي المصري يمثل خطوة ضرورية لحماية استقرار النظام المصرفي، لكنه في الوقت نفسه يفرض ضغوطًا إضافية على الشركات، خاصة في ظل الأوضاع الاقتصادية الحالية.
وأوضح أن الهدف الأساسي من هذه التوجيهات هو تحسين جودة الائتمان في توقيت حساس، مع تزايد الضغوط على السيولة الدولارية نتيجة اتساع العجز التجاري وارتفاع أسعار النفط، وهو ما يدفع البنك المركزي إلى تقليل المخاطر الناتجة عن البيانات الائتمانية غير الدقيقة.
وأشار إلى أن هذه الإجراءات تدعم البنوك بشكل مباشر، إذ تتيح صورة أوضح عن العملاء، ما يساعد على اتخاذ قرارات تمويلية أكثر دقة ويحد من تراكم الديون غير المنتظمة. لكنه لفت إلى أن بعض الشركات قد تواجه صعوبات أكبر في الحصول على التمويل بسبب متطلبات الإفصاح الجديدة، ما يمثل تكلفة انتقالية قصيرة الأجل على السوق.
وأضاف أن مهلة الثلاثة أشهر قد تكون مناسبة نظريًا، لكنها قد لا تكفي لبعض الشركات التي تعاني من تراكمات مالية أو ضعف في أنظمة الإفصاح، مؤكدًا أن تصفية المديونيات غير المنتظمة تعزز الانضباط لكنها قد تضغط على السيولة في بعض القطاعات.
وأكد بأن المعادلة الحالية توازن بين تعزيز أمان القطاع المصرفي وتشديد بيئة التمويل، محذرًا من أن أي تشدد مفرط دون مرونة من البنوك قد ينعكس سلبًا على وتيرة النشاط الاقتصادي، مؤكدًا أن نجاح القرار يتوقف على قدرة الشركات على التكيف مع المتطلبات الجديدة.
ومن جانبه قال الدكتور محمد سيد، الخبير المصرفي، إن التساؤل حول ما إذا كانت التعليمات الجديدة تمثل تعزيزًا حقيقيًا للشفافية في السوق المصرفي يمكن الإجابة عليه بأن هذه الخطوات تُعد بالفعل توجهًا جادًا نحو رفع مستوى الشفافية، لكنها ليست مطلقة، إذ إن تحقيق أهدافها يظل مرهونًا بكفاءة التنفيذ ودقة البيانات ومدى التزام المؤسسات بتطبيق القواعد على أرض الواقع.
وأوضح أن هذه التعليمات تسهم في دمج بيانات القطاعين المصرفي وغير المصرفي، وتحسين مستوى الإفصاح، وتقليص فجوة عدم تماثل المعلومات، خاصة مع إلزام الجهات المختلفة بالإفصاح من خلال شبكة البنك المركزي المصري، وكذلك عبر الشركة المصرية للاستعلام والتصنيف الائتماني. لكنه شدد على أن الشفافية لا تتحقق بمجرد إصدار تعليمات تنظيمية، بل تعتمد على جودة التنفيذ والتزام المؤسسات.
وأشار إلى أن المتابعة الدورية كشفت عن وجود قصور لدى بعض جهات التمويل غير المصرفي في الإفصاح الكامل عن بياناتها الائتمانية، وهو ما يمثل تحديًا حقيقيًا، لأن أي خلل في دقة البيانات أو اكتمالها لا يظل مجرد نقص معلوماتي، بل ينعكس مباشرة على كفاءة تقييم المخاطر، ودقة قرارات الإقراض، ومستويات التعثر في السوق. وأضاف أن المشكلة الأساسية لم تكن في نقص التمويل بقدر ما كانت في تشوه المعلومات التي يُبنى عليها القرار الائتماني.
ولفت إلى أن توجيهات البنك المركزي جاءت هذه المرة أكثر صرامة، حيث ربطت منح الائتمان بمدى الالتزام بالإفصاح، من خلال إلزام جهات التمويل غير المصرفي بالتسجيل لدى البنك المركزي، وإدراج بياناتها ضمن شبكة المعلومات، والإفصاح الكامل لدى الشركة المصرية للاستعلام والتصنيف الائتماني، مع منح مهلة لا تتجاوز ثلاثة أشهر لتوفيق الأوضاع، واتخاذ إجراءات قد تصل إلى تصفية الجهات غير الملتزمة حال استمرار المخالفات، إلى جانب إلزام البنوك بإخطار هذه الجهات بالتعليمات الجديدة.
وأكد أن هذه الإجراءات لا تُعد مجرد أدوات رقابية، بل تمثل تحولًا نحو إعادة تشكيل السوق الائتماني في مصر، بما يسهم في تحسين جودة قرارات الائتمان، وتقليل المخاطر الناتجة عن نقص المعلومات، وتعزيز الشفافية والحوكمة، ورفع كفاءة تخصيص الموارد التمويلية، ودعم الاستقرار المصرفي على المدى المتوسط والطويل، رغم احتمالية خروج بعض الجهات غير القادرة على الالتزام.
واختتم بأن نجاح هذه السياسات يعتمد بشكل أساسي على التنفيذ الفعلي وليس الإطار التنظيمي فقط، في ظل تحديات تتعلق بجاهزية البنية التحتية الرقمية، ودقة تحديث البيانات، وكفاءة التنسيق بين البنوك وجهات التمويل، ورفع كفاءة الكوادر المعنية بإدارة المخاطر، محذرًا من أن غياب المعالجة الفعالة لهذه التحديات قد يحول القواعد الجديدة إلى عبء إداري دون تحقيق أثرها المستهدف، مؤكدًا أن السؤال الأهم يظل: هل تمثل هذه الخطوات إصلاحًا هيكليًا مستدامًا لسوق الائتمان، أم مجرد مرحلة تشديد رقابي مؤقتة؟ .


التعليقات