
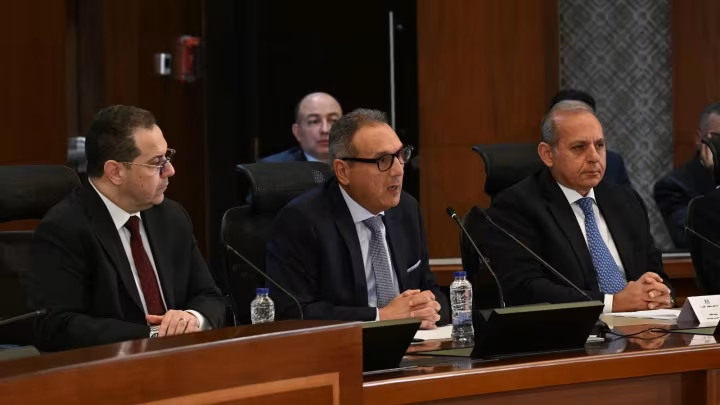
توقع خبراء مصرفيون قبيل اجتماع لجنة السياسة النقدية بالبنك المركزي المصري إلى أن قرار تثبيت أسعار الفائدة يظل هو السيناريو الأقرب، في ظل استمرار حالة التوازن الحذر التي تتبناها السياسة النقدية.
ويأتي هذا التوجه انعكاسًا لحرص البنك المركزي على متابعة تطورات معدلات التضخم وسوق الصرف والتدفقات النقدية، دون اتخاذ خطوات قد تعيد الضغوط السعرية أو تؤثر على استقرار الأسواق المالية.
ورغم ظهور بعض مؤشرات التباطؤ في معدلات التضخم خلال الفترة الأخيرة، إلا أن المستويات الحالية ما زالت بحاجة إلى مزيد من الاستقرار المستدام قبل الانتقال إلى أي مرحلة من التيسير النقدي، وهو ما يعزز استمرار نهج “الانتظار والترقب” كخيار مرجح في المرحلة الراهنة.
وتأتي هذه التوقعات في وقت كان فيه البنك المركزي المصري قد خفّض أسعار الفائدة منذ بداية العام الماضي وحتى الآن بنحو 825 نقطة أساس، قبل أن يتجه في الاجتماع الأخير إلى تثبيت الأسعار دون تغيير، في إشارة إلى دخول السياسة النقدية مرحلة أكثر حذراً تعتمد على تقييم شامل للتطورات الاقتصادية الداخلية والخارجية قبل اتخاذ أي قرارات جديدة.
ويأتي هذا التوجه المرتقب بالتثبيت في ظل قراءة مركبة للمشهد الاقتصادي، حيث سجل معدل التغير الشهري في الرقم القياسي الأساسي لأسعار المستهلكين، الذي يعده البنك المركزي المصري، نحو 13.8% في أبريل 2026 مقابل 14% في مارس من نفس العام، وهو ما يعكس تباطؤاً طفيفاً في وتيرة الضغوط التضخمية، لكنه لا يزال عند مستويات مرتفعة نسبياً مقارنة بالمستهدفات الرسمية للبنك المركزي.
ويقول الخبير المصرفي محمد عبدالعال، إن اجتماع لجنة السياسة النقدية بالبنك المركزي المصري المقرر انعقاده يوم الخميس المقبل، يأتي في وقت يشهد فيه الاقتصاد المحلي والعالمي حالة من عدم اليقين، ما يجعل قرارات أسعار الفائدة مرهونة بعدة اعتبارات متداخلة تتعلق بمستويات التضخم، واستقرار الأسواق، وحركة التدفقات النقدية.
وأوضح أن السيناريو الأقرب يتمثل في الإبقاء على أسعار الفائدة دون تغيير، مع استمرار تعليق دورة التيسير النقدي مؤقتاً لحين اتضاح الرؤية بشأن اتجاهات الاقتصاد والتضخم خلال الفترة المقبلة، مشيراً إلى أن احتمالات رفع أسعار الفائدة تظل محدودة رغم استمرار بعض التوقعات المرتفعة بشأن التضخم.
وأشار إلى أن البنك المركزي يتعامل حالياً مع تقديرات مستقبلية للمخاطر أكثر من اعتماده على البيانات الفعلية الراهنة، لافتاً إلى أن التقارير الأخيرة تشير إلى استمرار وجود مخاطر صعودية مرتبطة بالصدمات الخارجية، في حين أظهرت البيانات تباطؤ معدل التضخم العام السنوي إلى 14.9%، إلى جانب انخفاض التضخم الأساسي إلى 13.8%.
وأضاف أن مؤشرات التضخم الأساسي تعطي إشارات أكثر استقراراً، بعدما تراجع على أساس شهري من 2% إلى 1.1%، وعلى أساس سنوي من 14% إلى 13.8%، مؤكداً أن الاقتصاد لم يدخل بعد مرحلة ترسخ التضخم بشكل دائم.
وأوضح أن السياسة النقدية الحالية لا تزال تتسم بدرجة عالية من التشدد، حيث تظل أسعار الفائدة الحقيقية مرتفعة مقارنة بمستويات التضخم الحالية والمتوقعة، في حين لم تظهر بعد كامل آثار التشديد النقدي السابق، وهو ما انعكس في تباطؤ الطلب المحلي وتراجع الائتمان الاستهلاكي وضعف نشاط القطاع الخاص.
كما أشار إلى أن عدداً من المخاطر التي تم الاعتماد عليها في تقارير السياسة النقدية بدأت في التراجع، مدعومة بانخفاض أسعار النفط، وهدوء نسبي في الأسواق العالمية، وتحسن أداء الجنيه مقابل الدولار، إلى جانب وجود مؤشرات على إمكانية تحرك التضخم في مسار أقل من التوقعات الأساسية.
وفيما يتعلق بأسباب تفضيل التثبيت على رفع الفائدة، أوضح أن البنك المركزي يعتمد حالياً على أدوات أكثر مرونة مثل الأوعية الادخارية مرتفعة العائد، وإدارة السيولة، وتشجيع الادخار بالجنيه، والحد من الدولرة والمضاربة في سوق الصرف.
وأضاف أن رفع سعر الفائدة الرسمي قد يؤدي إلى تعقيد المعادلة الاقتصادية، خاصة في ظل الحاجة إلى الحفاظ على تدفقات الاستثمار الأجنبي المباشر، وتحويلات المصريين بالخارج، وجاذبية أدوات الدين المحلية، إلى جانب تجنب أي ضغوط إضافية على الاستثمار المحلي والقطاع الخاص.
كما لفت إلى أن استمرار رفع الفائدة قد ينعكس سلباً على النشاط الاقتصادي، في الوقت الذي تستهدف فيه السياسة النقدية تحقيق توازن دقيق بين كبح التضخم ودعم النمو الاقتصادي والحفاظ على الاستقرار النقدي.
وأكد أن البنك المركزي قد يلجأ إلى تمديد الأفق الزمني لتحقيق مستهدفات التضخم دون تعديل جوهري في النطاقات المستهدفة، وهو ما يتماشى مع توجهات المؤسسات الدولية وعلى رأسها صندوق النقد الدولي، لتحقيق توازن بين الاستقرار المالي ودعم النمو.
وأكد بأن المعادلة الحالية التي يعمل في إطارها البنك المركزي تقوم على أربعة محاور رئيسية، هي احتواء الضغوط التضخمية تدريجياً، والحفاظ على استقرار سوق الصرف، وتعزيز الثقة في الاقتصاد، وعدم الإضرار بالنشاط الاقتصادي، مشيراً إلى أن السيناريو الأقرب لاجتماع 21 مايو هو تثبيت أسعار الفائدة مع استمرار نهج الحذر في إدارة السياسة النقدية.
ومن جانبه قال الخبير المصرفي أحمد أبو الخير، إن المشهد الاقتصادي المحلي والعالمي يتسم بدرجة عالية من التعقيد والتقلب، في ظل سعي السياسة النقدية لتحقيق توازن دقيق بين احتواء الضغوط التضخمية، ودعم النشاط الاقتصادي، والحفاظ على استقرار سوق الصرف وتدفقات النقد الأجنبي.
وأوضح أن التطورات الجيوسياسية الإقليمية والدولية تمثل أحد أبرز مصادر الضغط على الاقتصادات الناشئة، بما في ذلك الاقتصاد المصري، سواء من خلال تأثيرها على أسعار النفط والطاقة، أو عبر اضطرابات سلاسل الإمداد العالمية، إلى جانب انعكاساتها على حركة رؤوس الأموال والاستثمارات الأجنبية.
وأشار إلى أن هذه المعطيات تجعل أي تحرك سريع نحو خفض أسعار الفائدة قد يؤدي إلى زيادة الضغوط على سوق الصرف، أو تقليص جاذبية أدوات الدين المحلية أمام المستثمرين الأجانب، وهو ما يدعم توجه البنك المركزي نحو سياسة نقدية أكثر تحفظًا خلال المرحلة الحالية.
وأضاف أن استمرار حالة عدم اليقين بشأن مسار التضخم العالمي واتجاهات أسعار الفائدة الدولية، خاصة في ظل تمسك عدد من البنوك المركزية الكبرى بسياسات نقدية حذرة، يدفع البنك المركزي المصري إلى التريث قبل الدخول في دورة تيسير نقدي واسعة، لحين توافر مؤشرات أكثر وضوحًا بشأن استدامة تراجع معدلات التضخم.
وتوقع أن يتجه البنك المركزي إلى تثبيت أسعار الفائدة خلال اجتماعه المقبل المقرر في 21 مايو 2026، مع استمرار نهج الحذر في إدارة السياسة النقدية، موضحًا أن هذا التوجه يستند إلى أن معدلات التضخم، رغم تراجعها عن مستوياتها القياسية السابقة، لا تزال مرتفعة نسبيًا، إلى جانب استمرار بعض الضغوط المرتبطة بارتفاع أسعار الطاقة والنقل وعدد من السلع الأساسية.
وفي المقابل، أشار إلى وجود عوامل قد تدعم لاحقًا احتمالات خفض أسعار الفائدة خلال النصف الثاني من عام 2026، من بينها التباطؤ التدريجي في معدلات التضخم، وتحسن بعض مؤشرات تدفقات النقد الأجنبي، إضافة إلى الحاجة إلى تنشيط الاستثمار المحلي ودعم النشاط الاقتصادي، خاصة في القطاعات الإنتاجية والصناعية، إلا أن هذه المؤشرات لا تزال غير كافية لاتخاذ قرار خفض الفائدة بشكل فوري في الاجتماع المقبل.
وأكد على أن البنك المركزي يضع في اعتباره أيضًا التأثيرات السلبية لارتفاع أسعار الفائدة على تكلفة التمويل داخل الاقتصاد، حيث تؤثر المستويات الحالية على قدرة القطاع الخاص على التوسع والاستثمار، كما تزيد أعباء خدمة الدين على الشركات والأفراد، إلا أن أولوية السيطرة على التضخم والحفاظ على الاستقرار النقدي تظل العامل الأكثر تأثيرًا في قرارات السياسة النقدية خلال المرحلة الراهنة.

التعليقات