

تقدم البنوك العاملة في السوق المصرية مجموعة متنوعة من برامج التمويل الشخصي، التي تستهدف الموظفين وأصحاب الأعمال والمهن الحرة، لتوفير السيولة اللازمة لتغطية الاحتياجات المختلفة، سواء كانت مصروفات تعليمية أو علاجية أو تجهيزات منزلية أو التزامات شخصية.
وتختلف برامج التمويل الشخصي من بنك إلى آخر من حيث قيمة التمويل المتاحة، وفترات السداد، وأسعار العائد، والحد الأدنى للدخل، إلى جانب اشتراط تحويل الراتب أو تقديم مستندات تثبت الدخل، وهو ما يمنح العملاء خيارات متعددة وفقًا لظروفهم المالية وطبيعة عملهم.
وفيما يلي أبرز برامج التمويل الشخصي التي تقدمها البنوك المصرية، مع استعراض بعض البرامج المتخصصة والعروض المعلنة خلال الفترة الأخيرة.
1- التمويل الشخصي من البنك الأهلي المصري
يقدم البنك الأهلي المصري برامج تمويل شخصي للعملاء من الموظفين وأصحاب المهن الحرة، مع اختلاف شروط التمويل وفقًا لفئة العميل وجهة العمل وتحويل الراتب.
وتتضمن برامج التمويل الشخصي عددًا من المزايا، من بينها:
– إتاحة التمويل النقدي لتغطية الاحتياجات الشخصية المختلفة.
– فترات سداد تصل إلى 12 عامًا لبعض البرامج.
– إمكانية الحصول على التمويل دون ضامن وفقًا لشروط البرنامج.
– التأمين على الحياة والعجز الكلي طوال فترة التمويل وفقًا للبرنامج.
– تحديد قيمة التمويل وفقًا للدخل والالتزامات القائمة.
وتختلف قيمة التمويل وسعر العائد والحد الأدنى للدخل بحسب فئة العميل ونظام تحويل الراتب.
2- التمويل الشخصي من بنك مصر
يقدم بنك مصر مجموعة من برامج القروض الشخصية للعاملين بالقطاعين العام والخاص، وأصحاب المهن الحرة، إلى جانب برامج مخصصة لبعض الفئات الوظيفية.
وتختلف قيمة التمويل وفترة السداد وفقًا لشريحة العميل وجهة العمل، وتشمل المزايا إمكانية الحصول على تمويل نقدي دون الحاجة إلى تحديد غرض الاستخدام، مع سداد الأقساط على فترات زمنية تتناسب مع الدخل الشهري.
وتتحدد الشروط النهائية وفقًا لنوع البرنامج، وقيمة الراتب، ومدى انتظام تحويله إلى البنك، والتقييم الائتماني للعميل.
3- التمويل الشخصي من البنك التجاري الدولي CIB
يوفر البنك التجاري الدولي CIB برامج تمويل شخصي للعملاء من أصحاب الدخول الثابتة، مع إمكانية تحديد قيمة التمويل وفترة السداد وفقًا للدخل والقدرة على السداد.
وكان البنك قد أعلن خلال سبتمبر 2026 عن عرض تمويل شخصي يتيح الحصول على قرض دون ضمانات ودون مصاريف إدارية، بقيمة تبدأ من 10 آلاف جنيه وتصل إلى 13.5 مليون جنيه، وفترة سداد تصل إلى 8 سنوات، وفقًا للشروط المعلنة وقت العرض.
ويجب التأكد من استمرار العرض وشروط الاستفادة منه قبل التقدم بطلب التمويل، إذ إن الإعلان المنشور حدد فترة زمنية للاستفادة منه حتى نهاية سبتمبر 2026.
4- التمويل الشخصي من بنك الإمارات دبي الوطني – مصر
يقدم بنك الإمارات دبي الوطني – مصر برامج تمويل شخصي متنوعة، من بينها عرض خاص أعلنه البنك في نوفمبر 2026 للمقيمين في الجونة.
وتشمل أبرز مزايا العرض:
– تمويل يصل إلى 5 ملايين جنيه.
– فترات سداد تصل إلى 12 عامًا.
– استرداد نقدي يصل إلى 2.5% من قيمة القرض، بحد أقصى 100 ألف جنيه.
– الإعفاء من المصاريف الإدارية.
– أسعار فائدة تفضيلية وإجراءات ائتمانية مبسطة.
ويبدأ استحقاق الكاش باك للقروض من 250 ألف جنيه، ويقتصر العرض على المقيمين في الجونة، وفقًا للتحقق من البنك، ويسري حتى 30 ديسمبر 2026.
5- التمويل الشخصي من المصرف المتحد
يقدم المصرف المتحد برامج تمويل شخصي تستهدف عددًا من الفئات المهنية، ومن بينها الأطباء، من خلال حلول تمويلية تساعدهم على تلبية احتياجاتهم الشخصية والمهنية.
تمويل الأطباء أصحاب العيادات:
– قيمة التمويل تصل إلى 4 ملايين جنيه.
– فترة السداد تصل إلى 10 سنوات.
– السن من 25 عامًا حتى 65 عامًا.
تمويل الأطباء الممارسين وأطباء الأسنان:
– قيمة التمويل تصل إلى مليوني جنيه.
– السن من 25 عامًا حتى 65 عامًا.
وتشمل المستندات المطلوبة صورة بطاقة الرقم القومي سارية، وطلب الحصول على التمويل، وإيصال مرافق حديث، وكشف حساب بنكي عن آخر 6 أشهر باسم العميل أو الشركة، إلى جانب صورة رخصة مزاولة المهنة.
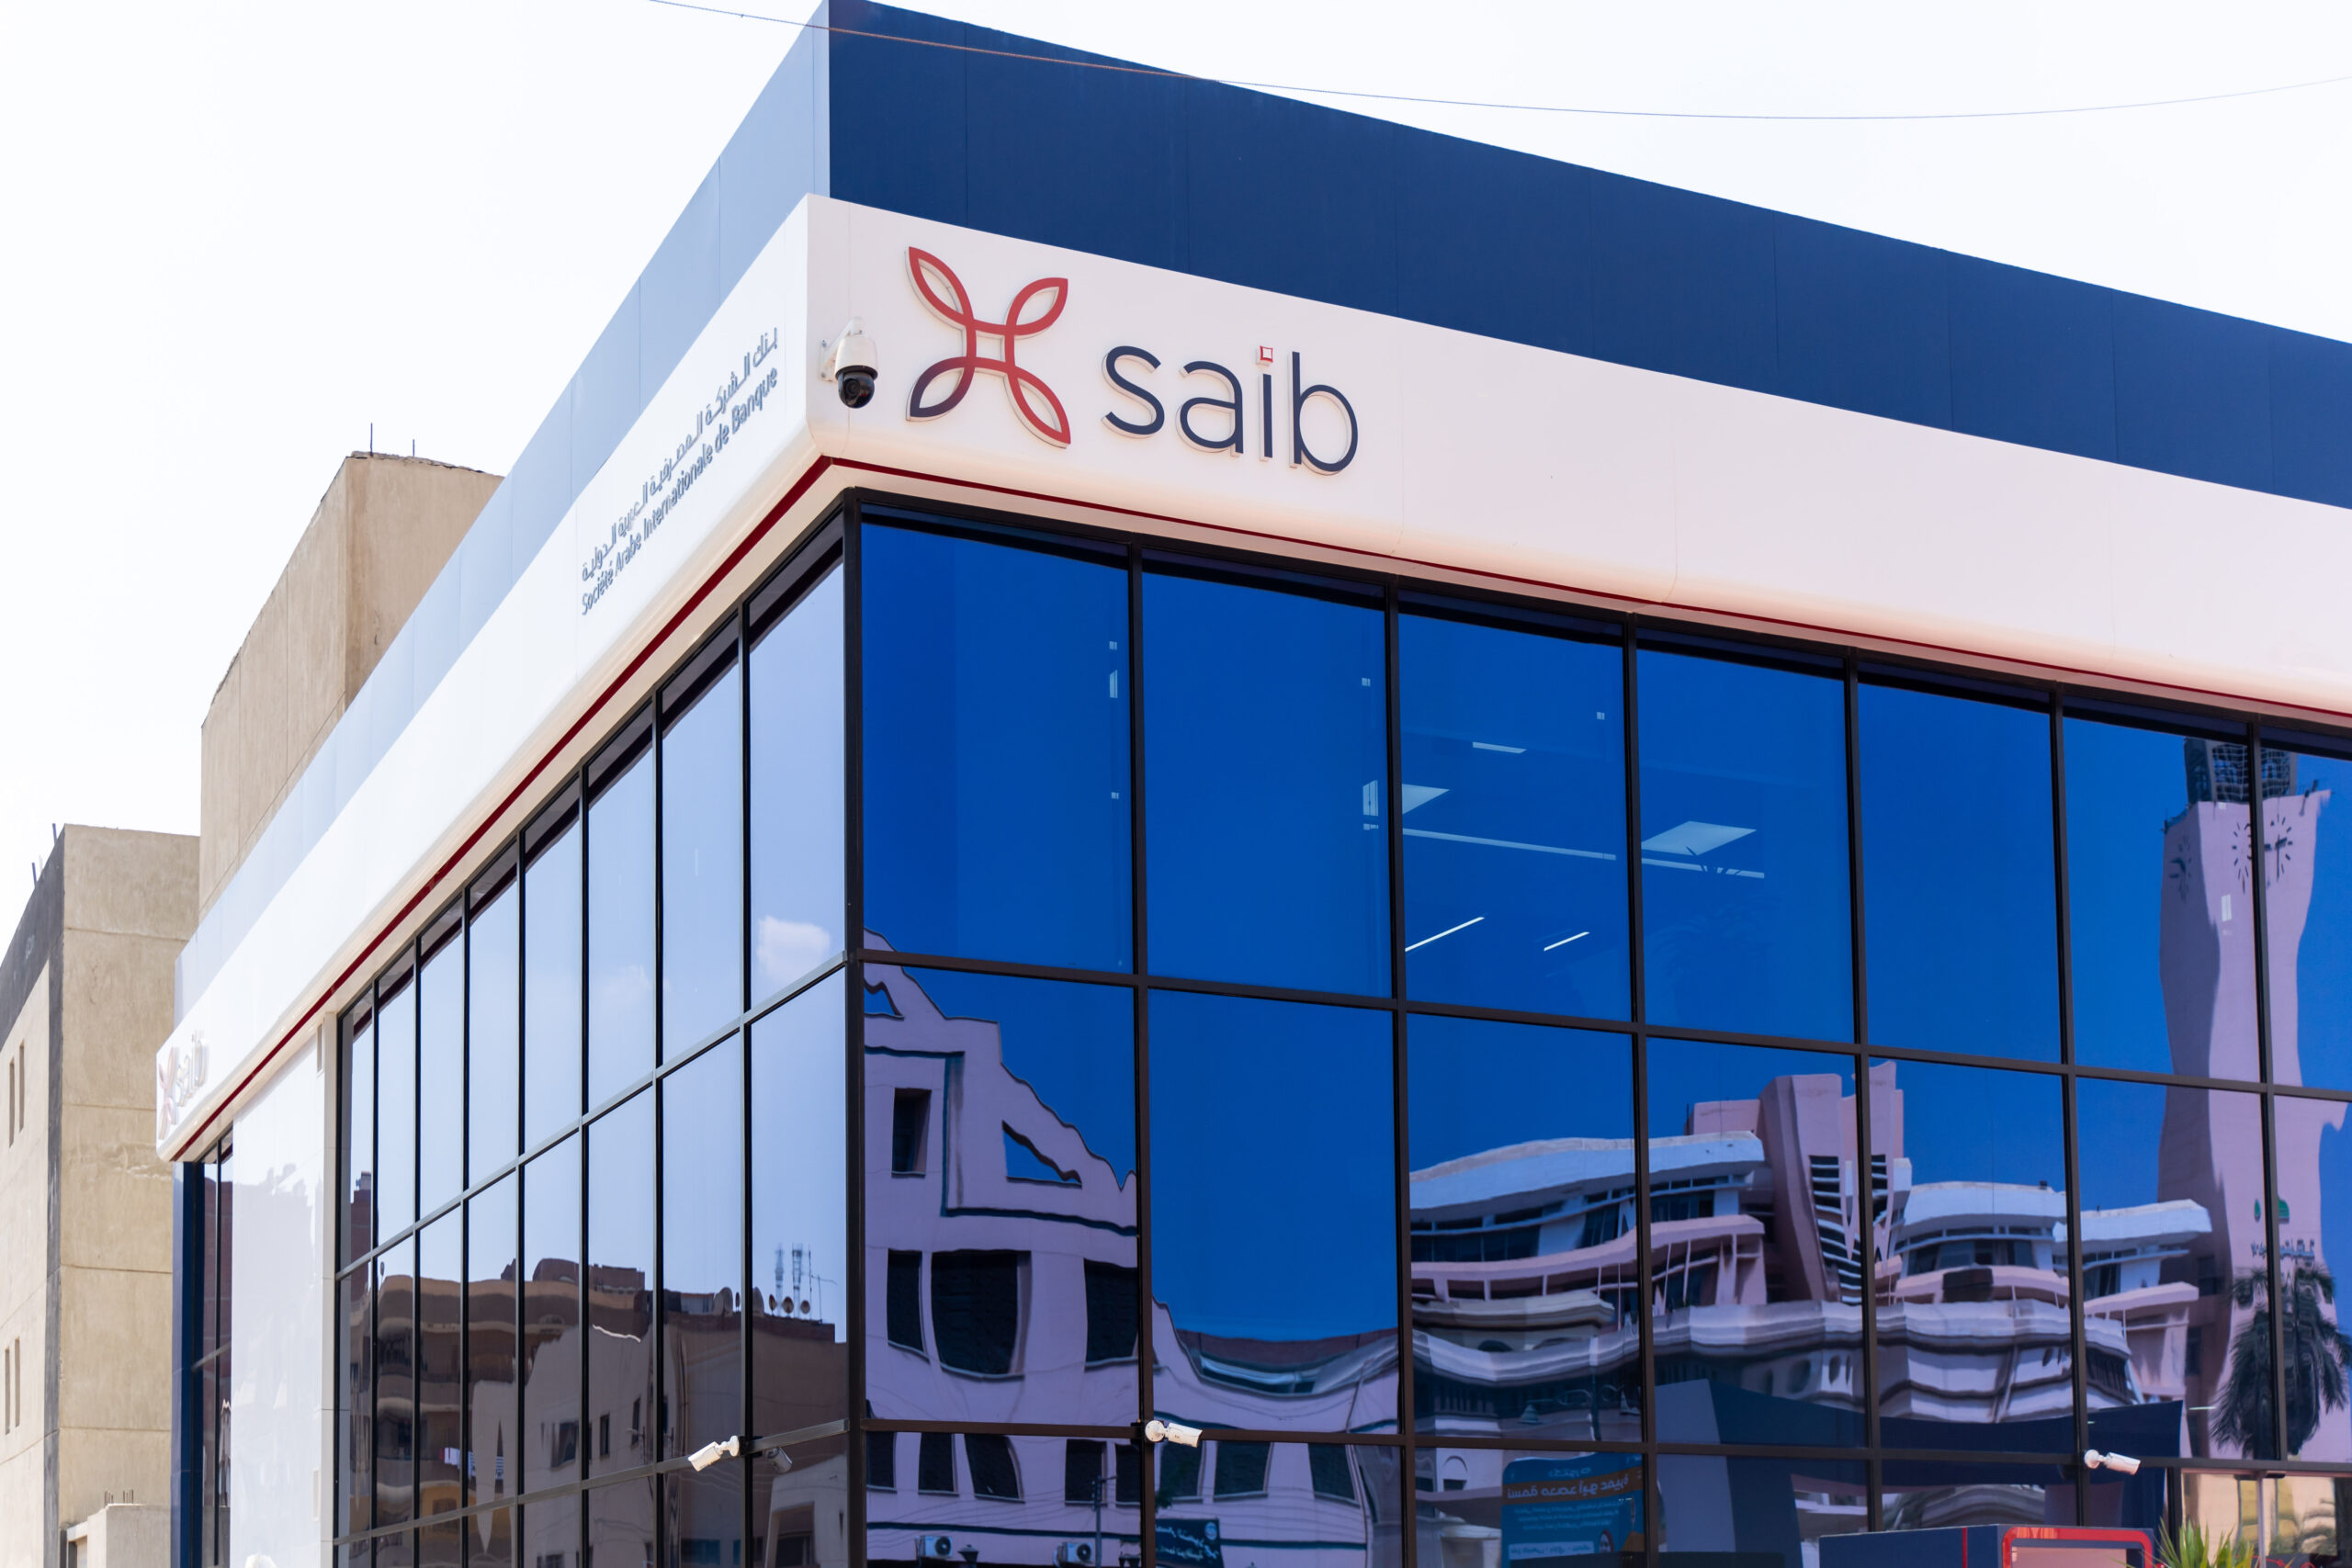
6- التمويل الشخصي من بنك saib
يتيح بنك saib برامج تمويل شخصي للعملاء من الموظفين وأصحاب الدخول المنتظمة، مع اختلاف قيمة التمويل وفترة السداد وفقًا لنظام تحويل الراتب وطبيعة جهة العمل.
وتتنوع برامج البنك بين التمويل بضمان تحويل الراتب والتمويل دون تحويله، وتختلف أسعار العائد والحدود التمويلية والمصاريف الإدارية بحسب البرنامج وشروط الموافقة الائتمانية.
لذلك، ينبغي مراجعة البنك لمعرفة السعر المطبق على شريحة العميل وقيمة القسط الشهري قبل التعاقد.
7- التمويل الشخصي من بنك QNB مصر
يقدم بنك QNB مصر برامج تمويل شخصي لفئات مختلفة من العملاء، كما أعلن في نوفمبر 2026 عن باقة خدمات مصرفية للعاملين بقطاع البترول، تتضمن قروضًا بأسعار فائدة تنافسية ومزايا مصرفية إضافية، وفقًا لشروط الاستفادة من الباقة.
وتختلف قيمة التمويل وفترة السداد وفقًا لفئة العميل وجهة العمل والدخل الشهري، إلى جانب التقييم الائتماني والالتزامات القائمة.
ما المستندات المطلوبة للحصول على قرض شخصي؟
تختلف المستندات المطلوبة من بنك إلى آخر وفقًا لطبيعة عمل العميل ونوع البرنامج، إلا أن المستندات الأساسية غالبًا ما تشمل:
– صورة بطاقة الرقم القومي سارية.
– إيصال مرافق حديث لمحل الإقامة.
– شهادة معتمدة بالدخل أو مفردات المرتب.
– خطاب من جهة العمل يتضمن الوظيفة وتاريخ التعيين والدخل.
– كشف حساب بنكي عن فترة يحددها البنك.
– مستندات إضافية لأصحاب الأعمال والمهن الحرة، مثل السجل التجاري والبطاقة الضريبية أو رخصة مزاولة المهنة، بحسب طبيعة النشاط.
وقد يطلب البنك مستندات أخرى وفقًا لسياساته الائتمانية ونوع التمويل.
ما العوامل التي تحدد قيمة القرض الشخصي؟
لا تتحدد قيمة التمويل الشخصي وفقًا للراتب وحده، وإنما تخضع لعدد من العوامل التي تدرسها البنوك قبل الموافقة على الطلب، ومن أبرزها:
الدخل الشهري: كلما ارتفع الدخل المنتظم زادت القدرة المحتملة على الحصول على تمويل أكبر، وفقًا للحدود المقررة.
الالتزامات المالية القائمة: تدرس البنوك الأقساط والالتزامات الأخرى على العميل لتحديد قدرته على سداد قرض جديد.
تحويل الراتب: قد تتيح بعض البنوك شروطًا أو حدود تمويل مختلفة للعملاء الذين يحولون رواتبهم إليها.
الجدارة الائتمانية: يؤثر التاريخ الائتماني وانتظام العميل في سداد التزاماته السابقة على قرار الموافقة وشروط التمويل.
مدة السداد: تؤثر فترة التمويل في قيمة القسط الشهري وإجمالي تكلفة القرض.
كيف تختار برنامج التمويل الشخصي المناسب؟
قبل الحصول على قرض شخصي، ينبغي عدم الاكتفاء بمقارنة قيمة التمويل أو القسط الشهري فقط، بل يجب النظر إلى التكلفة الإجمالية للتمويل، ومراجعة مجموعة من التفاصيل، أهمها:
– سعر العائد وطريقة احتسابه، سواء كان متناقصًا أو ثابتًا.
– معدل العائد السنوي الفعلي بعد احتساب الرسوم والمصاريف.
– قيمة المصاريف الإدارية والتأمين إن وجد.
– إجمالي المبلغ المستحق سداده طوال فترة التمويل.
– شروط السداد المبكر والرسوم المترتبة عليه.
– الغرامات المقررة عند التأخر في سداد الأقساط.
– إمكانية تحويل الراتب أو الحصول على التمويل دون تحويله.
ويظل اختيار برنامج التمويل الشخصي مرتبطًا بقدرة العميل على السداد واحتياجاته الفعلية، مع ضرورة مقارنة التكلفة الإجمالية للعروض قبل اتخاذ قرار الاقتراض.


التعليقات