
لم تعد الخدمات المصرفية في مصر تبدأ وتنتهي عند باب فرع البنك، فالمشهد المصرفي شهد خلال السنوات الأخيرة تحولًا كبيرًا نقل جانبًا متزايدًا من التعاملات اليومية إلى القنوات الرقمية، ليصبح الهاتف المحمول واحدًا من أهم الأدوات التي يدير من خلالها العميل أمواله وحساباته ومدفوعاته.
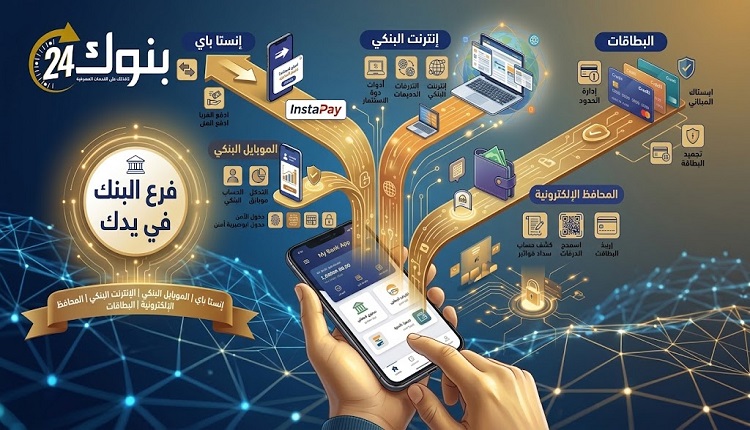
المعادلة تغيرت بالكامل؛ فالعميل الذي كان يضطر إلى الذهاب للفرع للاستفسار عن رصيده أو إجراء تحويل أو سداد بعض الالتزامات، أصبح يستطيع تنفيذ عدد كبير من هذه العمليات إلكترونيًا، من خلال تطبيقات الموبايل البنكي، والإنترنت البنكي، وإنستا باي، والمحافظ الإلكترونية، والبطاقات المصرفية.
ولم يعد التحول الرقمي مجرد إضافة خدمة جديدة إلى الخدمات المصرفية التقليدية، بل أصبح جزءًا أساسيًا من المنافسة بين البنوك ومقدمي خدمات الدفع، بعدما أصبحت سرعة تنفيذ المعاملة وسهولة استخدامها وإتاحتها رقميًا عوامل رئيسية في تجربة العميل.
إنستا باي.. التحويل البنكي يدخل عصر السرعة
من أبرز التحولات التي شهدتها السوق المصرية ظهور وانتشار شبكة المدفوعات اللحظية وتطبيق إنستا باي، اللذين نقلا التحويلات المالية إلى مستوى مختلف من السرعة والمرونة.
وبحسب بيانات البنك المركزي المصري، تجاوز عدد مستخدمي شبكة المدفوعات اللحظية وتطبيق «إنستا باي» 16 مليون عميل حتى يونيو 2025، وهو ما يعكس الانتشار الواسع لهذه المنظومة بين مستخدمي الخدمات المالية الرقمية.
والقيمة الحقيقية هنا ليست في مجرد وجود تطبيق للتحويل، وإنما في تغيير سلوك العميل؛ إذ أصبح بإمكانه تنفيذ التحويلات المالية إلكترونيًا بدلًا من الاعتماد على زيارة الفرع أو الإجراءات التقليدية.
وهكذا تحولت عملية كانت في الماضي مرتبطة بساعات العمل والفروع إلى خدمة رقمية متاحة للعميل من هاتفه.
الموبايل البنكي.. البنك أصبح في جيب العميل
بعدما كانت التطبيقات المصرفية في بداياتها تركز على عرض الرصيد وبعض الخدمات المحدودة، تطورت لتصبح قناة رئيسية لإدارة العلاقة بين العميل والبنك.
ومن خلال تطبيقات الموبايل البنكي، يستطيع العميل ـ بحسب الخدمات التي يوفرها كل بنك ـ متابعة أرصدته وحساباته، مراجعة معاملاته، إجراء التحويلات، إدارة البطاقات، وسداد عدد من المدفوعات والخدمات.
والتغيير الأهم أن العميل أصبح هو من ينفذ المعاملة بنفسه، دون الحاجة إلى تدخل موظف البنك في كل خطوة.
وهذا يعني أن التكنولوجيا لم تغير فقط مكان تنفيذ الخدمة، وإنما غيرت أيضًا طريقة تعامل العميل مع البنك، من نموذج يعتمد على الموظف والفرع إلى نموذج يعتمد بدرجة أكبر على الخدمة الذاتية الرقمية.
الإنترنت البنكي.. البداية التي مهدت للتحول
قبل الانتشار الواسع للهواتف الذكية وتطبيقات الموبايل البنكي، كان الإنترنت البنكي هو البوابة الرئيسية للخدمات المصرفية عن بُعد.
ومع تطور البنية التكنولوجية، أصبح الإنترنت البنكي جزءًا من منظومة أكبر تضم التطبيقات المصرفية، وماكينات الصراف الآلي، وشبكات الدفع، والمحافظ الإلكترونية.
وبالتالي لم تعد القنوات الرقمية تعمل بمعزل عن بعضها، وإنما أصبحت أجزاءً من منظومة واحدة هدفها الرئيسي هو منح العميل قدرة أكبر على الوصول إلى أمواله وخدماته المصرفية دون الاعتماد المستمر على الفرع.
المحافظ الإلكترونية.. الهاتف يتحول إلى أداة مالية
التحول الرقمي لم يتوقف عند عملاء البنوك، بل امتد إلى المحافظ الإلكترونية التي أصبحت إحدى الأدوات الرئيسية في منظومة المدفوعات الرقمية والشمول المالي.
ووفق بيانات البنك المركزي المصري، وصل عدد محافظ الهاتف المحمول إلى 55.5 مليون محفظة حتى يونيو 2025، فيما بلغ عدد المعاملات المنفذة من خلالها نحو 1.4 مليار معاملة بإجمالي قيمة تجاوز 1.8 تريليون جنيه.
وهذه الأرقام تكشف حجم التحول الذي حدث في سلوك المستخدمين؛ فالمحفظة الإلكترونية لم تعد مجرد وسيلة لتحويل مبلغ صغير من شخص إلى آخر، وإنما أصبحت قناة لتنفيذ مجموعة واسعة من المدفوعات والمعاملات المالية.
ومن خلالها يمكن تنفيذ خدمات مثل تحويل الأموال، والسحب والإيداع، وشحن الرصيد، وسداد الفواتير، وبعض المدفوعات لدى التجار، وفق الخدمات المتاحة لكل محفظة.
وبذلك أصبح الهاتف المحمول نفسه جزءًا من البنية المالية للعميل، وليس مجرد وسيلة للاتصال.
البطاقات.. من السحب النقدي إلى الدفع الرقمي
شهدت البطاقات المصرفية أيضًا تحولًا واضحًا في وظيفتها. ففي النموذج التقليدي، ارتبطت البطاقة في ذهن العميل بشكل أساسي بالسحب النقدي من ماكينات الصراف الآلي، لكن الاستخدام توسع تدريجيًا ليشمل الشراء من المتاجر، والمدفوعات الإلكترونية، والتجارة عبر الإنترنت، والمدفوعات اللاتلامسية.
كما اتجهت منظومة الدفع إلى تطوير أدوات قبول إلكترونية جديدة، بما في ذلك حلول Soft POS التي تتيح استخدام الأجهزة الذكية في قبول المدفوعات اللاتلامسية، بما يدعم انتشار الدفع الإلكتروني ويقلل الاعتماد على الأجهزة التقليدية في بعض الاستخدامات.
وهنا تظهر نقطة مهمة: التحول الرقمي لا يغير طريقة دفع العميل فقط، وإنما يغير أيضًا طريقة قبول التاجر للدفع.
من الفرع إلى الشاشة.. رحلة العميل تغيرت
يمكن اختصار التحول الذي حدث في رحلة العميل المصرفية في صورة بسيطة.
قديمًا، كانت الرحلة تبدأ من الفرع:
الذهاب إلى البنك – الانتظار – تقديم الطلب – تنفيذ المعاملة – الحصول على المستند أو التأكيد.
أما اليوم، فأصبح جزء كبير من الرحلة يتم عبر الهاتف: فتح التطبيق – تسجيل الدخول – اختيار الخدمة – تنفيذ المعاملة – الحصول على إشعار أو تأكيد.
الفارق هنا ليس مجرد توفير دقائق أو تجنب الزحام، وإنما إعادة توزيع الأدوار داخل المنظومة المصرفية؛ فالعميل أصبح ينفذ جزءًا أكبر من معاملاته بنفسه، بينما يتحول الفرع تدريجيًا إلى قناة متخصصة للخدمات التي تحتاج إلى تفاعل مباشر أو إجراءات لا تزال مرتبطة بالحضور الفعلي.
الهوية الرقمية.. الخطوة التالية في رحلة العميل
التحول الأكبر لا يتعلق فقط بما يحدث بعد امتلاك العميل للحساب، وإنما يمتد إلى طريقة بدء العلاقة المصرفية نفسها.
فالبنك المركزي المصري يعمل على تطوير منظومة الهوية المالية الرقمية والتعرف الإلكتروني على العملاء e-KYC، بما يتيح للبنوك ومقدمي الخدمات المالية تنفيذ إجراءات التحقق من هوية العميل إلكترونيًا.
وكان البنك المركزي قد عرض بالفعل منظومة «الهوية المالية الرقمية» وإمكانية إجراء التعرف عن بُعد على العميل لفتح الحسابات والوصول إلى الخدمات الرقمية بصورة آمنة وسريعة دون الحاجة إلى زيارة فروع البنوك، في إطار تطوير البنية التكنولوجية للخدمات المالية.
وهنا تظهر المرحلة الأكثر أهمية في التحول: لم يعد الهدف فقط أن تنفذ معاملتك رقميًا بعد فتح الحساب، وإنما أن تصبح أجزاء أكبر من رحلة الانضمام إلى القطاع المالي نفسها رقمية.
البنوك الرقمية.. المنافسة تنتقل إلى نموذج جديد
لم تتوقف عملية التحول عند رقمنة الخدمات داخل البنوك التقليدية، وإنما امتدت إلى ظهور مفهوم البنوك الرقمية نفسها.
وأصدر البنك المركزي المصري في 2023 قواعد ترخيص وتسجيل البنوك الرقمية والرقابة والإشراف عليها، في خطوة استهدفت مواكبة التطورات العالمية في التكنولوجيا المالية وتوفير إطار تنظيمي لهذا النوع من البنوك.
وهذا يفتح الباب أمام نموذج مختلف للعلاقة المصرفية، يكون فيه التطبيق والقنوات الرقمية في قلب التجربة منذ البداية، بدلًا من أن تكون مجرد قناة إضافية لبنك تقليدي.
الأرقام تقول إن التحول لم يعد مجرد اتجاه
عندما نتحدث عن التحول الرقمي في القطاع المصرفي المصري، فالأمر لم يعد مجرد توقعات أو خطط مستقبلية.
أكثر من 16 مليون مستخدم لإنستا باي، و55.5 مليون محفظة هاتف محمول، ونحو 1.4 مليار معاملة عبر المحافظ بقيمة تتجاوز 1.8 تريليون جنيه حتى يونيو 2025؛ كلها مؤشرات تعكس انتقال التعاملات المالية الرقمية من مرحلة التجربة إلى الاستخدام واسع النطاق.
كما أن البنك المركزي يواصل تطوير الإطار التنظيمي لمنظومة المدفوعات ومقدمي خدمات الدفع، بما يشمل أنشطة الإيداع والسحب وتحويل الأموال وإصدار أدوات الدفع وقنوات القبول الإلكترونية وخدمات إنشاء أوامر الدفع ومعلومات حسابات الدفع.
ماذا تغير بالنسبة للعميل؟
المعادلة الجديدة يمكن اختصارها في خمس كلمات: أسرع.. أسهل.. متاح.. رقمي.. وأقل اعتمادًا على الفرع.
لكن هذا التطور يفرض في المقابل مسؤولية أكبر على العميل، خصوصًا فيما يتعلق بحماية بياناته المصرفية، وعدم مشاركة كلمات المرور أو رموز التحقق، وعدم التعامل مع الروابط والتطبيقات غير الرسمية.
فكلما أصبحت الأموال أقرب إلى ضغطة زر، أصبح الوعي بالأمن الرقمي جزءًا أساسيًا من الثقافة المالية.
والمرحلة المقبلة تبدو أكثر ارتباطًا بالهوية الرقمية، والبنوك الرقمية، والمدفوعات اللحظية، وحلول التكنولوجيا المالية، لتصبح المنافسة الحقيقية بين المؤسسات المالية ليست فقط على المنتج المصرفي، وإنما على أفضل تجربة رقمية يستطيع العميل إنجازها بنفسه وفي أقل وقت ممكن.


التعليقات