
مع تصاعد التوترات الجيوسياسية في منطقة الشرق الأوسط، خاصة بين إيران وعدد من القوى الدولية، تتزايد التساؤلات حول انعكاس هذه التطورات على الاقتصاد المصري، ولا سيما توجهات السياسة النقدية خلال الفترة المقبلة.
ويرى خبراء مصرفيون أن تداعيات هذه التوترات قد تمتد إلى أسواق الطاقة وحركة رؤوس الأموال العالمية، وهو ما قد يخلق ضغوطًا تضخمية محتملة على الاقتصاد المحلي ويضع البنك المركزي المصري أمام معادلة دقيقة في إدارة أسعار الفائدة، بين احتواء التضخم والحفاظ على وتيرة النمو الاقتصادي، مع ترجيحات باتجاه استمرار سياسة التثبيت الحذر للفائدة لحين اتضاح مسار التطورات الاقتصادية والجيوسياسية.
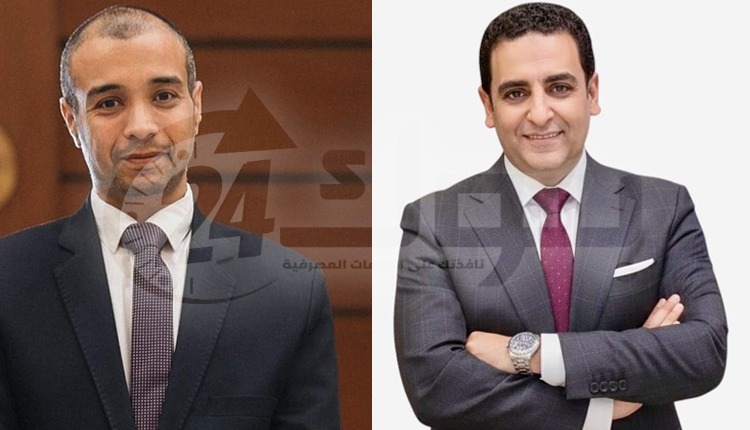
قال الدكتور محمد سيد، الخبير المصرفي، إن الحروب التي تندلع في منطقة الشرق الأوسط لا تتوقف آثارها عند حدود السياسة أو الأمن فقط، بل تمتد سريعًا إلى الاقتصاد وأسواق المال. ومع تصاعد التوترات المرتبطة بإيران، عاد سؤال مهم يفرض نفسه على الساحة الاقتصادية: هل يمكن أن تدفع هذه التطورات البنك المركزي المصري إلى رفع أسعار الفائدة مرة أخرى، أم أن المسار الحالي للسياسة النقدية سيستمر دون تغيير؟
وأوضح أن الإجابة عن هذا السؤال ليست بسيطة، لأن السياسة النقدية لا تُبنى على حدث واحد، بل على توازن دقيق بين عدة متغيرات، أهمها التضخم وسعر الصرف وتدفقات رؤوس الأموال وأسعار الطاقة العالمية.
وأشار إلى أن أول ما يجب فهمه هو أن الحروب في الشرق الأوسط غالبًا ما تنعكس سريعًا على أسعار النفط العالمية، فمع ارتفاع المخاطر الجيوسياسية ترتفع تكلفة التأمين على الإمدادات النفطية ويزداد القلق من اضطراب سلاسل التوريد، وهو ما يدفع الأسعار إلى الصعود.
وأضاف أن اقتصادًا مثل الاقتصاد المصري، الذي يعتمد جزئيًا على استيراد الطاقة، يتأثر مباشرة بارتفاع أسعار النفط، حيث تنعكس هذه الزيادة على تكلفة الإنتاج والنقل، وبالتالي قد تخلق ضغوطًا تضخمية جديدة.
ولفت إلى أن الصورة لا تتوقف عند الطاقة فقط، فالتوترات الجيوسياسية عادة ما تدفع المستثمرين العالميين إلى البحث عن الملاذات الآمنة مثل الدولار أو السندات الأمريكية، وهو ما قد يؤدي إلى خروج جزء من الاستثمارات قصيرة الأجل من الأسواق الناشئة. ومصر، مثل كثير من الاقتصادات الصاعدة، تعتمد جزئيًا على هذه التدفقات في تمويل جزء من احتياجاتها من النقد الأجنبي.
وأوضح أنه في مثل هذه الحالات تلجأ بعض البنوك المركزية إلى رفع أسعار الفائدة للحفاظ على جاذبية العملة المحلية والحد من خروج رؤوس الأموال، غير أن هذا السيناريو في الحالة المصرية ليس بالضرورة الأكثر ترجيحًا في الوقت الحالي.
وبيّن أن أسعار الفائدة في مصر مرتفعة بالفعل مقارنة بمعظم الاقتصادات الناشئة، نتيجة دورة التشديد النقدي التي قادها البنك المركزي المصري خلال السنوات الماضية للسيطرة على التضخم ودعم استقرار سوق الصرف. ولذلك فإن أي قرار جديد برفع الفائدة سيحمل تكلفة اقتصادية كبيرة، خاصة على الاستثمار والنمو الاقتصادي.
وأشار إلى أن التوقعات قبل تصاعد التوترات الإقليمية كانت تشير إلى إمكانية بدء دورة خفض تدريجي لأسعار الفائدة إذا استمر التضخم في التراجع خلال عام 2026، إلا أن التطورات الجيوسياسية قد تدفع صانع السياسة النقدية إلى تبني قدر أكبر من الحذر وربما تأجيل خفض الفائدة حتى تتضح الرؤية بشأن أسعار الطاقة والتضخم العالمي.
وأكد أن السيناريو الأكثر واقعية في المرحلة الحالية ليس رفع الفائدة، بل إطالة فترة تثبيت أسعار الفائدة المرتفعة إلى أن تنحسر حالة عدم اليقين في المنطقة، حيث تميل البنوك المركزية عادة إلى الانتظار في أوقات الأزمات بدلًا من اتخاذ قرارات حادة قد تزيد من تقلبات الأسواق.
كما شدد على نقطة مهمة كثيرًا ما يتم تجاهلها في النقاش العام، وهي أن السياسة النقدية ليست أداة لمعالجة كل الصدمات الاقتصادية. فارتفاع التضخم الناتج عن زيادة أسعار الطاقة، على سبيل المثال، هو في الأساس تضخم مستورد لا يمكن للفائدة وحدها القضاء عليه بالكامل.
وأشار إلى أن إدارة هذا النوع من الأزمات تعتمد على مزيج من السياسات، تشمل السياسة النقدية والمالية معًا، إلى جانب تعزيز مصادر النقد الأجنبي مثل السياحة والصادرات وتحويلات العاملين في الخارج.
وأكد على أن الحروب لا تؤثر فقط في موازين القوى العسكرية، بل تمتد آثارها إلى السياسات الاقتصادية وأسواق المال. وفي حالة مصر، فإن تداعيات التوترات المرتبطة بإيران قد لا تقود مباشرة إلى رفع أسعار الفائدة، لكنها قد تؤدي إلى تأجيل مسار خفضها وإطالة فترة التشديد النقدي حتى تتضح الرؤية بشأن التضخم وأسواق الطاقة وسعر الصرف.
وأشار إلى أنه في عالم اقتصادي شديد الترابط، يصبح الاستقرار النقدي رهينة ليس فقط للسياسات المحلية، بل أيضًا للتوازنات الجيوسياسية في الإقليم والعالم.
وفي سياق متصل قال الخبير المصرفي أحمد أبو الخير إن قرار أسعار الفائدة في مصر سيظل مرهونًا بتقييم البنك المركزي المصري لطبيعة الضغوط التضخمية خلال الفترة المقبلة، وما إذا كانت تمثل صدمة مؤقتة في جانب العرض أم بداية لموجة تضخم ممتدة تؤثر في التضخم الأساسي وتوقعات الأسعار.
وأوضح أنه إذا تبين أن ارتفاع الأسعار مؤقت ومحصور في بعض السلع، فقد يميل البنك المركزي إلى تثبيت أسعار الفائدة مع متابعة دقيقة للتطورات الاقتصادية، أما إذا أظهرت البيانات اتساع نطاق التضخم واستمراره، أو ظهرت ضغوط ملموسة على سعر الصرف نتيجة تراجع تدفقات النقد الأجنبي، فقد يتجه المركزي إلى تشديد نقدي محدود واحترازي بهدف احتواء التوقعات التضخمية ودعم استقرار العملة.
وأضاف أن صانع السياسة النقدية يواجه معادلة دقيقة بين احتواء التضخم والحفاظ على وتيرة النمو الاقتصادي، إذ إن رفع الفائدة قد يسهم في تقليل الضغوط السعرية لكنه يزيد تكلفة التمويل ويؤثر على النشاط الاقتصادي.
وأشار إلى أن السيناريو الأقرب في الأجل القصير يتمثل في التثبيت الحذر لأسعار الفائدة، مع الاستعداد للتحرك حال تصاعد الضغوط التضخمية أو حدوث تطورات تؤثر على استقرار سوق الصرف.
التعليقات